Interpretacja IP Box - jak złożyć wniosek ORD-IN do KIS, ile kosztuje i ile się czeka
Wniosek o interpretację IP Box składasz na formularzu ORD-IN do Dyrektora KIS przez e-Urząd Skarbowy, e-Doręczenia albo pocztą. Kosztuje 40 zł za każdy stan faktyczny lub zdarzenie przyszłe, a KIS ma 3 miesiące na odpowiedź.
Spis treści
Wniosek o interpretację indywidualną w sprawie IP Box składasz do Dyrektora Krajowej Informacji Skarbowej na formularzu ORD-IN: przez e-Urząd Skarbowy, na adres do doręczeń elektronicznych KIS albo pocztą. Opłata wynosi 40 zł za każdy opisany stan faktyczny lub zdarzenie przyszłe (art. 14f Ordynacji podatkowej), a interpretację dostajesz najpóźniej w ciągu 3 miesięcy (art. 14d). Od 1 stycznia 2026 r. wniosek wysłany przez ePUAP nie jest uznawany za skutecznie doręczony.
- Opłata 40 zł za każdy stan faktyczny lub zdarzenie przyszłe, płatna w 7 dni od złożenia wniosku (art. 14f § 1 i 2 Ordynacji podatkowej).
- Termin wydania: do 3 miesięcy (art. 14d § 1); brak odpowiedzi w terminie oznacza, że twoje stanowisko uznaje się za prawidłowe (art. 14o).
- Od 4.09.2026 obowiązuje nowy wzór ORD-IN (wersja 12) z rozporządzenia MFiG z 24.07.2026 (Dz.U. 2026 poz. 1045).
- ePUAP od 1.01.2026 nie działa dla wniosków do KIS; zostają e-Urząd Skarbowy, e-Doręczenia i papier.
- Zastosowanie się do interpretacji nie może ci szkodzić (art. 14k).
Interpretacja nie jest warunkiem skorzystania z IP Box, ale daje ochronę, jeśli urząd później zakwestionuje twoją ulgę. Zasady samej preferencji opisałem w hubie IP Box dla programisty, a sposób dokumentowania prac w poradniku o ewidencji IP Box.
To nie jest porada podatkowa ani prawna. Stan prawny na 08.10.2026 - przed decyzją sprawdź aktualne przepisy albo zapytaj doradcę podatkowego.
Czy w ogóle potrzebujesz interpretacji
Przepisy o IP Box nie wymagają interpretacji. Wniosek ma sens, gdy:
- twoja umowa B2B nie mówi wprost o przeniesieniu praw autorskich albo licencji,
- część pracy to utrzymanie, testy, konsultacje i nie masz pewności, co mieści się w B+R,
- kupujesz kod od podmiotu powiązanego i nexus spada poniżej 1,
- tworzysz własny produkt (SaaS, aplikację) i dochód z IP jest wliczony w cenę usługi,
- chcesz rozliczyć IP Box za poprzednie lata korektą zeznania.
Jeśli twój przypadek jest typowy, najpierw przeszukaj bazę EUREKA. Gov.pl wprost to zaleca przed złożeniem wniosku. Sprawdziłem 8 października 2026 r.: wśród interpretacji opisanych tezą o IP Box z września i października 2026 r. zdecydowana większość kończy się formułą „stanowisko prawidłowe”, a pojedyncze „stanowisko w części prawidłowe” (np. 0114-KDIP3-1.4011.738.2026.2.MŁ z 22.09.2026).
Gdzie i jak złożyć wniosek ORD-IN w 2026 roku
Według strony gov.pl „Uzyskaj podatkową interpretację indywidualną” (aktualizacja 14.05.2026) i kreatora ORD-IN masz trzy kanały:
| Kanał | Jak | Podpis |
|---|---|---|
| e-Urząd Skarbowy | logowanie przez login.gov.pl, Dokumenty, Złóż dokument, ORD-IN | logowanie wystarcza |
| e-Doręczenia | adres KIS: AE:PL-95202-60557-SAHRJ-25 | podpis kwalifikowany albo zaufany |
| Poczta lub osobiście | Krajowa Informacja Skarbowa, ul. Warszawska 5, 43-300 Bielsko-Biała | podpis własnoręczny |
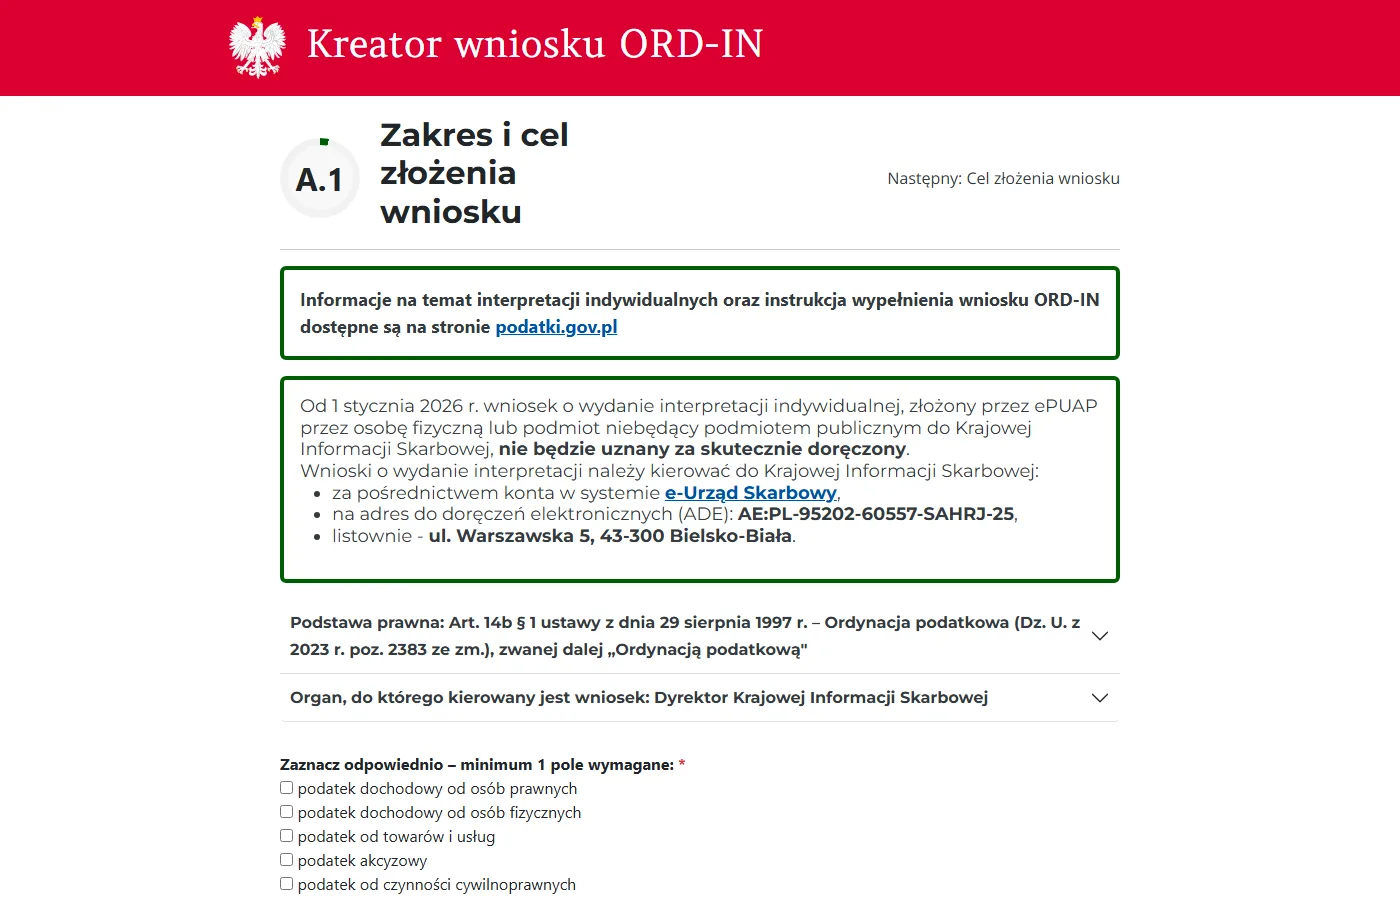
Starsze poradniki podają adres skrzynki ePUAP KIS. Komunikat Ministerstwa Finansów z 19.12.2025 mówi, że od 1 stycznia 2026 r. pisma osób fizycznych i podmiotów niepublicznych składane do organów podatkowych przez ePUAP nie są skutecznie doręczone. Ta sama informacja jest na pierwszym ekranie kreatora ORD-IN.
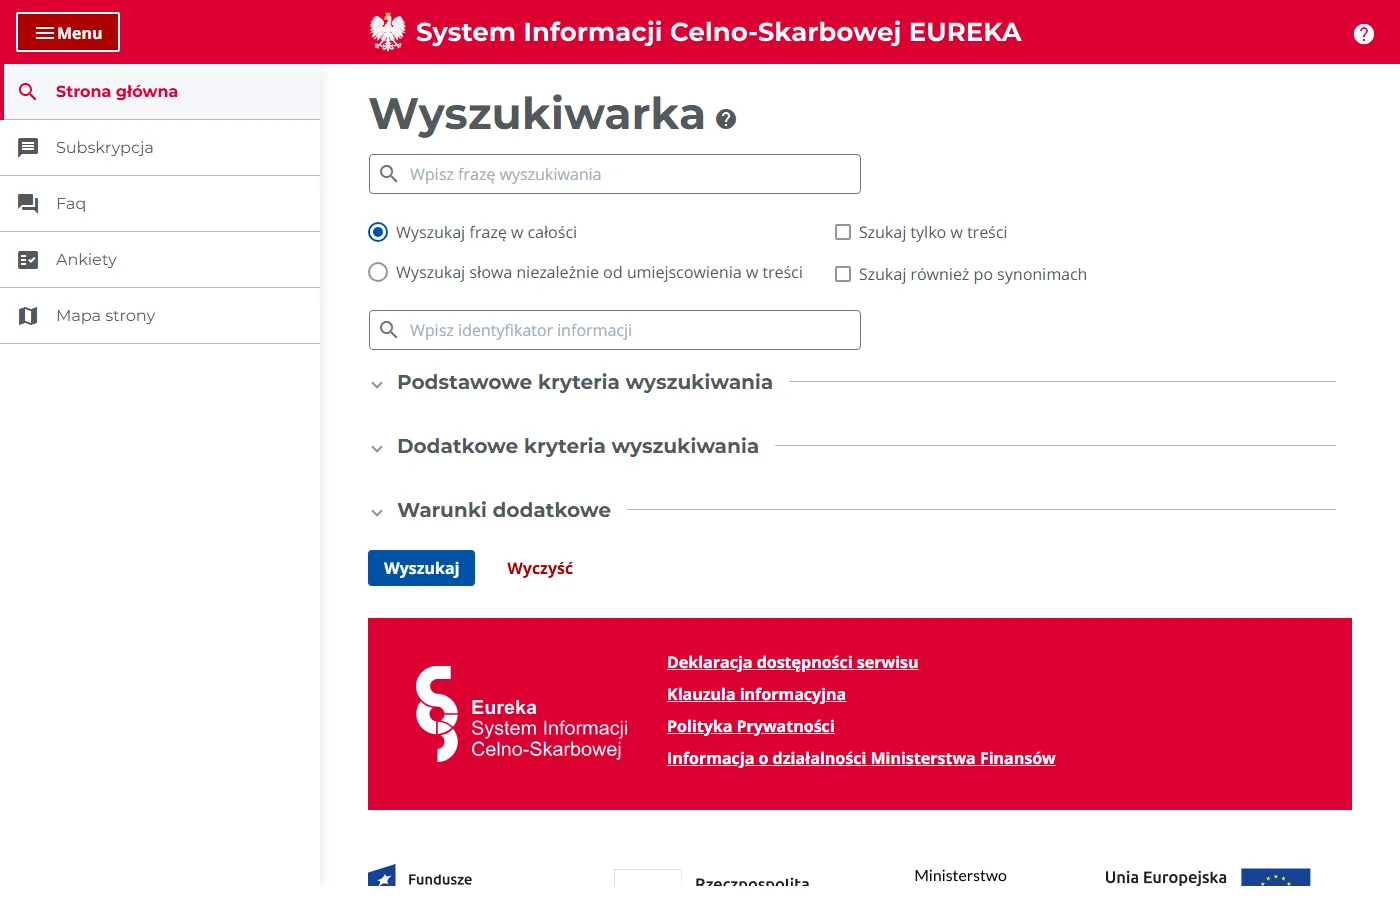
Przeszukaj EUREKA
Wejdź do wyszukiwarki EUREKA, wpisz „IP Box” albo frazę z twojego przypadku i przejrzyj interpretacje z ostatnich miesięcy. Pole „Wpisz identyfikator informacji” pozwala otworzyć konkretną interpretację po ID.
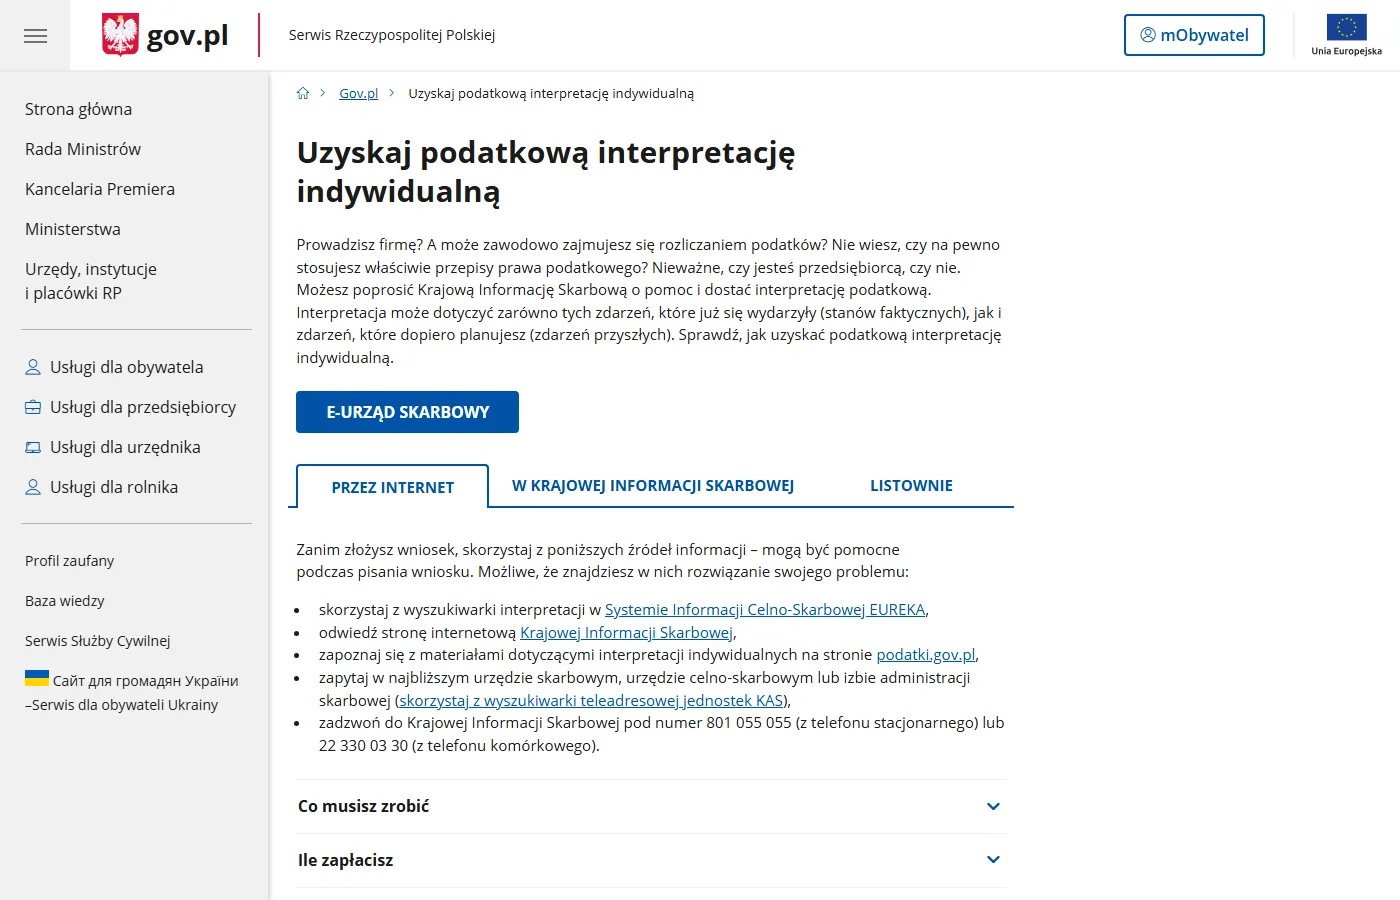
Przygotuj wniosek w kreatorze ORD-IN
Kreator ord-in.podatki.gov.pl prowadzi przez wszystkie części formularza. W części A zaznaczasz podatek dochodowy od osób fizycznych. Na końcu pobierasz plik do podpisu albo przenosisz treść do e-Urzędu.
Zapłać opłatę
Przelej 40 zł za każdy stan faktyczny i każde zdarzenie przyszłe na rachunek KIS w NBP: 25 1010 1212 0064 6422 3100 0000. W tytule wpisz „za wydanie interpretacji indywidualnej” i NIP. Masz na to 7 dni od złożenia wniosku (art. 14f § 1).
Odpowiadaj na wezwania w 7 dni
Jeśli KIS uzna, że czegoś brakuje, dostaniesz wezwanie do uzupełnienia. Gov.pl podaje termin 7 dni. Brak odpowiedzi kończy się pozostawieniem wniosku bez rozpatrzenia.
Ile to kosztuje i ile trwa
| Element | Wartość | Podstawa |
|---|---|---|
| Opłata | 40 zł za każdy stan faktyczny lub zdarzenie przyszłe | art. 14f § 1 i 2 Ordynacji podatkowej |
| Termin opłaty | 7 dni od złożenia wniosku | art. 14f § 1 |
| Termin wydania | do 3 miesięcy od otrzymania wniosku | art. 14d § 1 |
| Brak odpowiedzi w terminie | interpretacja potwierdzająca twoje stanowisko w pełnym zakresie | art. 14o § 1 |
| Zwrot nienależnej opłaty | do 7 dni od zakończenia postępowania | art. 14f § 2a |
| Skarga | 30 dni do wojewódzkiego sądu administracyjnego | gov.pl |
Typowy wniosek IP Box opisuje rok bieżący (stan faktyczny) i lata kolejne (zdarzenie przyszłe). Jeśli KIS potraktuje je jako dwa odrębne elementy, zapłacisz 80 zł. W razie wątpliwości urząd wezwie do dopłaty.
Realny czas widać na przykładzie interpretacji 0113-KDIPT2-1.4011.540.2026.3.ISL. Wniosek z 5 lipca 2026 r. wpłynął 10 lipca, wnioskodawca uzupełniał go pismami z 16 sierpnia i 17 września, a interpretację wydano 2 października 2026 r. Wyszło blisko 3 miesiące, z dwiema rundami uzupełnień.
Jak napisać opis stanu faktycznego pod IP Box
Art. 14b § 3 Ordynacji wymaga wyczerpującego opisu stanu faktycznego albo zdarzenia przyszłego i własnego stanowiska. Gov.pl dodaje, że stanowisko musi być jednoznaczne, bez wariantów. Z interpretacji, które przeczytałem w EUREKA, wynika powtarzalny układ opisu:
- forma działalności, data rozpoczęcia, forma opodatkowania (liniowy albo skala), KPiR,
- czym się zajmujesz: konkretne programy, moduły, problemy techniczne, które rozwiązujesz,
- dlaczego to prace rozwojowe: twórczość, systematyczność, nowe zastosowania wiedzy, brak rutyny,
- że efektem jest program komputerowy chroniony art. 74 ustawy o prawie autorskim,
- jak komercjalizujesz IP: przeniesienie praw, licencja, IP w cenie usługi,
- jakie koszty ponosisz i do której litery nexusa je zaliczasz,
- jak prowadzisz ewidencję z art. 30cb.
Poniżej dwa szkice opisów. Nie zawierają danych żadnej osoby, a nawiasy kwadratowe zastępujesz swoimi informacjami.
Wnioskodawca od [data] prowadzi jednoosobową działalność gospodarczą (PKD [kod]), opodatkowaną podatkiem liniowym, i prowadzi podatkową księgę przychodów i rozchodów. Na podstawie umowy z [kontrahent] tworzy i rozwija oprogramowanie: [np. backend systemu rozliczeń, moduł integracji z API płatności]. Prace polegają na projektowaniu architektury, pisaniu nowego kodu i testowaniu rozwiązań, które nie istniały wcześniej w systemach kontrahenta, z wyłączeniem rutynowych zmian i utrzymania. Prace są prowadzone według harmonogramu, w sprintach, z przeglądem kodu. Efektem są programy komputerowe chronione art. 74 ustawy o prawie autorskim i prawach pokrewnych. Na podstawie umowy Wnioskodawca przenosi na kontrahenta autorskie prawa majątkowe do programów za wynagrodzeniem. Wnioskodawca prowadzi odrębną ewidencję, o której mowa w art. 30cb ust. 2 ustawy o PIT, w której wyodrębnia każde kwalifikowane IP, przychody, koszty oraz koszty, o których mowa w art. 30ca ust. 4. Wnioskodawca nie nabywa wyników prac B+R ani kwalifikowanych IP od innych podmiotów.
Pytanie: Czy dochód z przeniesienia autorskich praw majątkowych do programów komputerowych opisanych we wniosku, pomnożony przez wskaźnik nexus, Wnioskodawca może opodatkować stawką 5% na podstawie art. 30ca ust. 1 ustawy o PIT za [rok] i lata kolejne? Stanowisko: Tak. Wnioskodawca prowadzi działalność badawczo-rozwojową w rozumieniu art. 5a pkt 38-40 ustawy o PIT, w jej ramach wytwarza i rozwija programy komputerowe będące kwalifikowanym IP z art. 30ca ust. 2 pkt 8, uzyskuje dochód ze sprzedaży tych praw (art. 30ca ust. 7 pkt 2) i prowadzi ewidencję zgodną z art. 30cb. Wskaźnik nexus wynosi 1, ponieważ Wnioskodawca ponosi wyłącznie koszty, o których mowa w lit. a.
Wnioskodawca planuje od [data] udostępniać klientom autorską aplikację [opis funkcji] w modelu abonamentowym. Aplikację tworzy samodzielnie w ramach prac rozwojowych prowadzonych według planu wydań. Przychód z abonamentu będzie obejmował wynagrodzenie za korzystanie z programu komputerowego oraz usługi wsparcia. Wnioskodawca zamierza ustalać dochód z kwalifikowanego IP uwzględnionego w cenie usługi (art. 30ca ust. 7 pkt 3), wyodrębniając w ewidencji część przychodu przypadającą na wsparcie i hosting.
Nie wpisuj w opisie ogólników typu „tworzę innowacyjne oprogramowanie”. W interpretacjach, które czytałem, przekonują konkretne przykłady: jaki moduł, jaki problem, jakie technologie, co było nowe. To samo potem ląduje w ewidencji projektów, więc piszesz to raz.
Co daje interpretacja i kiedy przestaje chronić
Art. 14k § 1 Ordynacji podatkowej mówi, że zastosowanie się do interpretacji przed jej zmianą, wygaśnięciem albo uchyleniem przez sąd nie może szkodzić wnioskodawcy. Ochrona dotyczy jednak tylko stanu faktycznego, który opisałeś. Jeśli rzeczywistość odbiega od opisu, na przykład w umowie nie ma przeniesienia praw, interpretacja cię nie chroni.
Pamiętaj też o zmianach przepisów. Rząd przyjął 22.09.2026 projekt, który od 2027 r. ma objąć dochody z IP Box daniną solidarnościową. Interpretacja wydana na stan prawny 2026 r. nie obejmie skutków nowych przepisów. Ile realnie zostaje w kieszeni na różnych poziomach dochodu, policzyłem w tekście ile można zaoszczędzić na IP Box, a pełną listę ulg masz w przewodniku ulgi dla firm IT.
Pytania i odpowiedzi
Ile kosztuje interpretacja indywidualna IP Box?
40 zł za każdy stan faktyczny lub zdarzenie przyszłe opisane we wniosku (art. 14f Ordynacji podatkowej). Wniosek z jednym stanem faktycznym i jednym zdarzeniem przyszłym może więc kosztować 80 zł. Opłatę wnosisz w ciągu 7 dni od złożenia wniosku.
Jak długo czeka się na interpretację IP Box?
Ustawowo do 3 miesięcy od otrzymania wniosku (art. 14d § 1), przy czym wezwania do uzupełnienia wydłużają postępowanie. Jeśli KIS nie wyda interpretacji w terminie, uznaje się, że wydano interpretację potwierdzającą twoje stanowisko (art. 14o).
Czy mogę złożyć wniosek ORD-IN przez ePUAP?
Nie. Od 1 stycznia 2026 r. wnioski osób fizycznych i podmiotów niepublicznych wysłane przez ePUAP nie są uznawane za skutecznie doręczone. Użyj e-Urzędu Skarbowego, e-Doręczeń albo wyślij wniosek pocztą do KIS w Bielsku-Białej.
Czy interpretacja IP Box jest obowiązkowa?
Nie. Możesz stosować 5% bez interpretacji, jeśli spełniasz warunki z art. 30ca i 30cb. Interpretacja daje ochronę z art. 14k Ordynacji, co przy kilkudziesięciu tysiącach złotych rocznej różnicy w podatku bywa warte 40-80 zł.
Czy mogę powołać się na cudzą interpretację?
Cudza interpretacja nie chroni cię formalnie, bo dotyczy innego wnioskodawcy. Pomaga natomiast ocenić, jak KIS patrzy na podobne przypadki, i dobrze napisać własny wniosek.
Jaki wzór ORD-IN obowiązuje w październiku 2026?
Wersja 12, stosowana od 4 września 2026 r. na podstawie rozporządzenia Ministra Finansów i Gospodarki z 24 lipca 2026 r. (Dz.U. 2026 poz. 1045). Kreator i e-Urząd podstawiają aktualny wzór automatycznie.
Źródła
- Gov.pl - Uzyskaj podatkową interpretację indywidualną (akt. 14.05.2026), sprawdzono 8.10.2026
- podatki.gov.pl - Kreator wniosku ORD-IN, sprawdzono 8.10.2026
- ISAP / API Sejmu - Ordynacja podatkowa, Dz.U. 2026 poz. 622 (art. 14b, 14d, 14f, 14k, 14o), sprawdzono 8.10.2026
- ISAP / API Sejmu - rozporządzenie MFiG z 24.07.2026 w sprawie wniosku o wydanie interpretacji indywidualnej, Dz.U. 2026 poz. 1045, sprawdzono 8.10.2026
- Ministerstwo Finansów - Zmiany w zasadach składania podań elektronicznych od 1.01.2026, 19.12.2025, sprawdzono 8.10.2026
- EUREKA - interpretacje 0113-KDIPT2-1.4011.540.2026.3.ISL (ID 712293) i 0114-KDIP3-1.4011.738.2026.2.MŁ (ID 711641), sprawdzono 8.10.2026
- KAS - Rząd zaakceptował projekt zmian PIT/CIT, 22.09.2026, sprawdzono 8.10.2026

Twórca AI, autor promptowy.com i jednoosobowej firmy technologicznej. W październiku 2026 sam złożył wnioski do kilkunastu programów kredytowych - Paliwownia to notatki z tej drogi, uporządkowane dla innych.
Jak sprawdzam programy →