IP Box dla programisty 2026 - kto może, jak liczyć nexus i jak rozliczyć 5% w PIT
IP Box obniża podatek od dochodu z autorskiego prawa do programu komputerowego do 5% zamiast 19% albo 12/32%. Programista na JDG rozlicza go raz w roku w PIT-36 lub PIT-36L z załącznikiem PIT/IP.
Spis treści
IP Box to preferencja z art. 30ca ustawy o PIT: dochód z kwalifikowanego prawa własności intelektualnej, w praktyce IT najczęściej z autorskiego prawa do programu komputerowego, opodatkowujesz stawką 5%. Skorzysta programista na JDG rozliczający się liniowo albo według skali, jeśli tworzy oprogramowanie w ramach działalności badawczo-rozwojowej i prowadzi odrębną ewidencję. Przez cały rok płacisz zwykłe zaliczki, a 5% stosujesz dopiero w zeznaniu rocznym PIT-36 albo PIT-36L z załącznikiem PIT/IP.
- 5% podatku od kwalifikowanego dochodu (art. 30ca ust. 1 ustawy o PIT) zamiast 19% na liniowym albo 12% i 32% na skali.
- Kwalifikowane IP w IT to głównie autorskie prawo do programu komputerowego (art. 30ca ust. 2 pkt 8).
- Wskaźnik nexus liczony ze wzoru (a + b) x 1,3 / (a + b + c + d), maksymalnie 1 (art. 30ca ust. 4 i 6).
- Bez odrębnej ewidencji (art. 30cb) płacisz podatek na zwykłych zasadach.
- Rząd przyjął 22.09.2026 projekt, który od 2027 roku ma objąć dochody z IP Box daniną solidarnościową.
Ten tekst jest hubem klastra IP Box. Szczegóły rozbiłem na osobne poradniki: jak prowadzić ewidencję, jak złożyć wniosek o interpretację i ile można zaoszczędzić. Pełna mapa ulg dla branży jest w przewodniku ulgi podatkowe dla firm IT.
To nie jest porada podatkowa ani prawna. Stan prawny na 08.10.2026 - przed decyzją sprawdź aktualne przepisy albo zapytaj doradcę podatkowego.
Kto może skorzystać z IP Box
Przepis jest krótki, ale warunków jest kilka i muszą być spełnione razem. Na podstawie art. 30ca i 30cb ustawy o PIT (tekst jednolity Dz.U. 2026 poz. 592) oraz poradnika na podatki.gov.pl (aktualizacja 24.06.2026) lista wygląda tak:
- prowadzisz pozarolniczą działalność gospodarczą jako JDG albo wspólnik spółki niebędącej osobą prawną (np. spółki cywilnej),
- rozliczasz się według skali podatkowej albo podatkiem liniowym 19% - na ryczałcie IP Box nie działa,
- prowadzisz działalność badawczo-rozwojową, w wyniku której wytwarzasz, rozwijasz albo ulepszasz kwalifikowane IP,
- uzyskujesz dochód z tego IP: ze sprzedaży praw, z licencji albo z IP wliczonego w cenę produktu lub usługi (art. 30ca ust. 7),
- prowadzisz odrębną ewidencję, z której da się wyliczyć dochód z każdego IP (art. 30cb).
Spółki z o.o. i inne podatniki CIT mają bliźniaczą preferencję w art. 24d i 24e ustawy o CIT, z załącznikiem CIT/IP do zeznania CIT-8.
Czy programista na B2B prowadzi działalność badawczo-rozwojową?
Tu rozstrzyga się większość spraw. Objaśnienia podatkowe Ministerstwa Finansów z 15 lipca 2019 r. wymieniają trzy kryteria, które muszą wystąpić łącznie:
- twórczość - efekt pracy ma charakter indywidualny i oryginalny, nie jest wynikiem mechanicznych działań,
- systematyczność - praca jest zaplanowana i prowadzona w uporządkowany sposób, a nie okazjonalnie,
- zwiększanie zasobów wiedzy i wykorzystywanie ich do tworzenia nowych zastosowań.
Objaśnienia podkreślają też, że twórczość wystarczy „na skalę przedsiębiorstwa”: rozwiązanie nie musi być nowe dla świata, wystarczy, że jest nowe u ciebie. Z definicji prac rozwojowych wyłączone są natomiast rutynowe i okresowe zmiany, nawet jeśli coś ulepszają. W praktyce oznacza to, że pisanie nowego modułu, API czy mechanizmu integracji zwykle się mieści, a utrzymanie, drobne poprawki konfiguracji i wsparcie użytkowników już nie.
Sprawdziłem w wyszukiwarce EUREKA, jak wyglądają najświeższe interpretacje. 2 października 2026 r. Dyrektor KIS wydał interpretację 0113-KDIPT2-1.4011.540.2026.3.ISL: programista na podatku liniowym, który od kwietnia 2026 r. tworzy backend aplikacji do zarządzania kontraktami i moduł optymalizacji kosztów dla jednego zleceniodawcy, dostał potwierdzenie, że może stosować 5% za 2026 r. i lata kolejne. Stanowisko wnioskodawcy uznano za prawidłowe. To typowy obraz: jeden klient, umowa B2B z przeniesieniem praw autorskich i opis prac jako prac rozwojowych.
Co jest kwalifikowanym IP w IT
Art. 30ca ust. 2 ustawy o PIT wymienia osiem rodzajów praw. Dla branży technologicznej liczą się w praktyce trzy:
| Kwalifikowane IP | Przykład w IT | Podstawa |
|---|---|---|
| Autorskie prawo do programu komputerowego | kod backendu, aplikacja mobilna, biblioteka, moduł SaaS | art. 30ca ust. 2 pkt 8 |
| Patent | opatentowana metoda przetwarzania sygnału w urządzeniu | art. 30ca ust. 2 pkt 1 |
| Prawo z rejestracji topografii układu scalonego | projekt układu dla urządzenia IoT | art. 30ca ust. 2 pkt 4 |
Program komputerowy jest chroniony z mocy ustawy o prawie autorskim (art. 74), więc nie musisz niczego rejestrować. Objaśnienia MF każą rozumieć to pojęcie szeroko: obejmuje kod źródłowy, kod wynikowy i funkcjonalne części programu. Nie obejmuje za to samych pomysłów, grafik czy dokumentacji oderwanej od kodu.
Dochodem z IP może być (art. 30ca ust. 7):
- dochód z licencji na twój program,
- dochód ze sprzedaży praw do programu, czyli typowe przeniesienie autorskich praw majątkowych na klienta na B2B,
- dochód z IP wliczonego w cenę produktu albo usługi, na przykład abonament SaaS,
- odszkodowanie za naruszenie praw uzyskane w sporze.
Jeśli twoja umowa B2B nie przenosi praw autorskich do kodu albo nie udziela licencji, nie masz dochodu z kwalifikowanego IP, tylko wynagrodzenie za usługę. Zanim zaczniesz liczyć oszczędności, sprawdź zapis o prawach autorskich w umowie i to, czy faktura albo protokół pozwala oddzielić część wynagrodzenia za przeniesienie praw.
Wskaźnik nexus - wzór i przykłady
Nie cały dochód z IP idzie automatycznie do stawki 5%. Mnożysz go przez wskaźnik nexus z art. 30ca ust. 4:
nexus = (a + b) x 1,3 / (a + b + c + d)
| Litera | Co oznacza (art. 30ca ust. 4) | Przykład programisty |
|---|---|---|
| a | koszty działalności B+R prowadzonej bezpośrednio przez ciebie | laptop, licencje IDE, narzędzia AI do kodowania, część składek |
| b | nabycie wyników prac B+R od podmiotu niepowiązanego | moduł kupiony od niezależnego software house |
| c | nabycie wyników prac B+R od podmiotu powiązanego | kod zamówiony w spółce, w której masz udziały |
| d | nabycie gotowego kwalifikowanego IP | odkupienie praw do cudzej biblioteki |
Wynik powyżej 1 przyjmujesz jako 1 (art. 30ca ust. 6). Do wzoru nie wliczasz kosztów niezwiązanych bezpośrednio z IP, w szczególności odsetek, opłat finansowych i kosztów nieruchomości (art. 30ca ust. 5).
Dla samodzielnego programisty, który wszystko pisze sam i niczego nie kupuje od podmiotów powiązanych, wzór sprowadza się do a x 1,3 / a = 1,3, czyli nexus = 1. Cały dochód z IP idzie wtedy do stawki 5%. Nexus spada poniżej 1, gdy pojawiają się koszty c lub d. Przykład: jeśli 60% kosztów B+R to twoje własne wydatki (a), a 40% to kod zamówiony w powiązanej spółce (c), wskaźnik wynosi 0,6 x 1,3 / 1 = 0,78. Wtedy 78% dochodu z IP opodatkujesz stawką 5%, a pozostałe 22% na zwykłych zasadach.
Od 2022 r. możesz połączyć IP Box z ulgą B+R: od dochodu z kwalifikowanego IP odliczasz koszty kwalifikowane z art. 26e, które doprowadziły do wytworzenia tego IP (art. 30ca ust. 9a).
Ewidencja - bez niej nie ma 5%
Art. 30cb ust. 1 wymaga, żebyś wyodrębnił każde kwalifikowane IP, ustalał przychody, koszty i dochód przypadające na każde z nich oraz wyodrębniał koszty potrzebne do nexusa. Na KPiR robisz to w odrębnej ewidencji (art. 30cb ust. 2). Jeśli z ewidencji nie da się ustalić dochodu z IP, płacisz podatek według skali albo 19% (art. 30cb ust. 3).
Objaśnienia MF dopuszczają dla osób na KPiR prosty arkusz kalkulacyjny: kumulatywne, comiesięczne zestawienie dokumentów z wydatkami na projekt, prowadzone narastająco i archiwizowane tak, żeby dało się odtworzyć stan na koniec każdego miesiąca. Do tego ewidencja projektów: opis, daty, osoby, wykaz prac. Wzór kolumn i przykładowe wiersze rozpisałem w poradniku IP Box - ewidencja krok po kroku.
Jak rozliczyć IP Box w zeznaniu
Kolejność w roku podatkowym wygląda tak:
- Przez cały rok płacisz zaliczki według skali (12%/32%) albo 19%. Objaśnienia MF (akapit 201) mówią wprost, że w trakcie roku nie obniżasz zaliczek o IP Box.
- Co miesiąc uzupełniasz ewidencję IP: przychody, koszty, nexus, czas pracy na projektach.
- Po roku liczysz dochód z każdego IP i mnożysz przez nexus.
- Między 15 lutego a 30 kwietnia składasz PIT-36 (skala) albo PIT-36L (liniowy) z załącznikiem PIT/IP. Przychodów i kosztów wykazanych w PIT/IP nie wykazujesz już w głównej części zeznania.
- Różnica między zaliczkami a podatkiem 5% wraca jako nadpłata.
Stratę z kwalifikowanego IP rozliczasz tylko z dochodem z tego samego IP w kolejnych 5 latach (art. 30ca ust. 10), a nie z resztą działalności.
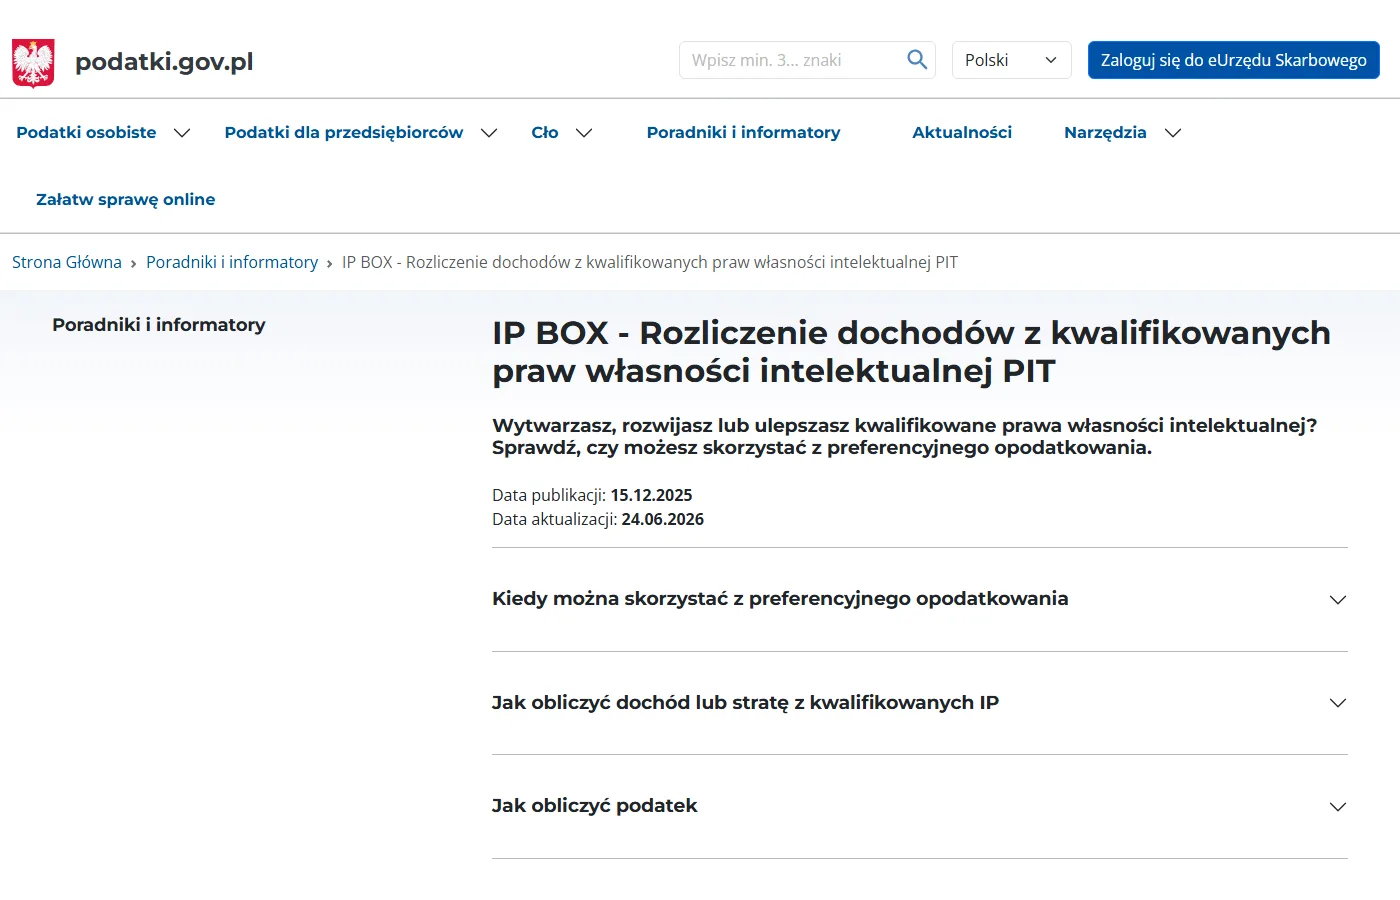
Sprawdź poradnik IP Box na podatki.gov.pl
Ministerstwo Finansów opublikowało poradnik 15.12.2025 i zaktualizowało go 24.06.2026. Rozwiń sekcje „Kiedy można skorzystać”, „Jak obliczyć dochód” i „Jak obliczyć podatek”.
Sprawdź podobne interpretacje w EUREKA
W wyszukiwarce EUREKA wpisz „IP Box” i przejrzyj interpretacje z ostatnich miesięcy. Jeśli twój przypadek jest nietypowy, rozważ własny wniosek o interpretację.
Przykład liczbowy: programista na liniowym
Założenia: JDG, podatek liniowy, przychód 25 000 zł netto miesięcznie, czyli 300 000 zł rocznie, koszty 30 000 zł rocznie, dochód 270 000 zł. Z ewidencji wynika, że 90% dochodu (243 000 zł) pochodzi z przeniesienia praw do programów tworzonych w ramach B+R. Nexus = 1. Składka zdrowotna 4,9% dochodu to 13 230 zł; odliczam ją od dochodu w limicie 14 100 zł na 2026 r. tylko po stronie części opodatkowanej 19%.
| Pozycja | Podatek liniowy 19% | IP Box |
|---|---|---|
| Dochód opodatkowany 5% | 0 zł | 243 000 zł |
| Dochód opodatkowany 19% (po odliczeniu składki) | 256 770 zł | 13 770 zł |
| Podatek | 48 786 zł | 14 766 zł |
| Różnica | - | 34 020 zł mniej |
Oszczędność to około 2 835 zł miesięcznie. Składka zdrowotna jest w obu wariantach taka sama, bo przy IP Box płacisz ją jak na liniowym (art. 79a ust. 2 ustawy o świadczeniach opieki zdrowotnej). Warianty dla 15 000 i 40 000 zł oraz scenariusz z nexusem poniżej 1 rozpisałem w tekście czy IP Box się opłaca. Własne liczby wstawisz w kalkulator IP Box.
| Podatek liniowy 19% | 48 786 zł |
|---|---|
| IP Box (90% dochodu z IP, nexus 1) | 14 766 zł |
Źródło: wyliczenie autora na podstawie art. 30c i 30ca ustawy o PIT, 8.10.2026
Co się zmienia: plany na 2027 rok
19 sierpnia 2026 r. Ministerstwo Finansów zapowiedziało pakiet zmian, w którym znalazła się „modyfikacja preferencji IP Box (5% PIT)”. 22 września 2026 r. Rada Ministrów przyjęła projekt zmian w ustawach o PIT, CIT i ryczałcie. Według komunikatu KAS projekt przewiduje objęcie daniną solidarnościową dochodów opodatkowanych w ramach IP Box, a nowe przepisy mają wejść w życie 1 stycznia 2027 r.
Co to znaczy w praktyce:
- danina solidarnościowa dotyczy nadwyżki dochodów ponad 1 mln zł rocznie, więc większości programistów na JDG zmiana nie dotknie,
- to wciąż projekt; ustawa musi przejść Sejm, Senat i podpis prezydenta,
- w urzędowych komunikatach nie znalazłem innych szczegółów zmian w IP Box, więc przed rozliczeniem za 2027 r. sprawdź ostateczną treść ustawy.
Pytania i odpowiedzi
Czy programista na ryczałcie może skorzystać z IP Box?
Nie. Art. 30ca ma zastosowanie do dochodu z działalności opodatkowanej według skali albo podatkiem liniowym. Jeśli dziś masz ryczałt 12%, musiałbyś zmienić formę opodatkowania od nowego roku i porównać 12% od przychodu z 5% od części dochodu plus wyższą składką zdrowotną.
Czy na IP Box trzeba mieć interpretację indywidualną?
Nie, przepisy tego nie wymagają. Interpretacja daje ochronę: jeśli się do niej zastosujesz, nie może ci to szkodzić (art. 14k Ordynacji podatkowej). Kosztuje 40 zł za każdy stan faktyczny i jest wydawana w ciągu 3 miesięcy, co opisałem w poradniku o wniosku o interpretację.
Czy IP Box obniża składkę zdrowotną?
Nie. Składka zdrowotna liczy się od całego dochodu z działalności: 4,9% na liniowym, 9% na skali (art. 79 i 79a ustawy o świadczeniach opieki zdrowotnej). IP Box zmienia tylko stawkę podatku dochodowego.
Czy mogę rozliczyć IP Box wstecz za poprzednie lata?
Przepisy pozwalają złożyć korektę zeznania, ale musisz mieć ewidencję prowadzoną zgodnie z art. 30cb za ten rok. Odtworzenie ewidencji po latach jest ryzykowne, a interpretacje dotyczące lat ubiegłych bywają wydawane, choć ocena zależy od konkretnego stanu faktycznego.
Co jeśli część pracy to utrzymanie i wsparcie?
Dochód z tej części opodatkujesz na zwykłych zasadach. Właśnie dlatego ewidencja czasu pracy na projektach jest tak ważna: pozwala wykazać, jaka część przychodu pochodzi z tworzenia i rozwijania programów, a jaka z prac rutynowych.
Czy IP Box da się łączyć z ulgą B+R?
Tak, od 2022 r. od dochodu z kwalifikowanego IP możesz odliczyć koszty kwalifikowane B+R, które doprowadziły do jego wytworzenia (art. 30ca ust. 9a). Szczegóły w tekście o uldze B+R i IP Box razem.
Źródła
- ISAP / API Sejmu - ustawa o PIT, tekst jednolity Dz.U. 2026 poz. 592 (art. 30ca, 30cb), sprawdzono 8.10.2026
- Ministerstwo Finansów - Objaśnienia podatkowe IP Box z 15.07.2019, sprawdzono 8.10.2026
- podatki.gov.pl - IP BOX, rozliczenie dochodów z kwalifikowanych IP w PIT (akt. 24.06.2026), sprawdzono 8.10.2026
- EUREKA - interpretacja 0113-KDIPT2-1.4011.540.2026.3.ISL (ID informacji 712293), sprawdzono 8.10.2026
- Ministerstwo Finansów - Korzystne zmiany w systemie podatkowym, 19.08.2026, sprawdzono 8.10.2026
- KAS - Rząd zaakceptował projekt, który ograniczy wątpliwości interpretacyjne, 22.09.2026, sprawdzono 8.10.2026
- Monitor Polski 2025 poz. 1274 - limit odliczenia składki zdrowotnej w 2026 r. (14 100 zł), sprawdzono 8.10.2026
- ISAP / API Sejmu - ustawa o świadczeniach opieki zdrowotnej, Dz.U. 2025 poz. 1461 (art. 79a, 81), sprawdzono 8.10.2026

Twórca AI, autor promptowy.com i jednoosobowej firmy technologicznej. W październiku 2026 sam złożył wnioski do kilkunastu programów kredytowych - Paliwownia to notatki z tej drogi, uporządkowane dla innych.
Jak sprawdzam programy →