Ulga B+R w JDG 2026 - koszty kwalifikowane, 200% odliczenia i przykład dla firmy IT/AI
Jednoosobowa firma na skali albo liniowym odlicza od podstawy podatku koszty prac B+R - wynagrodzenia pracowników i zleceniobiorców w 200%, resztę w 100% (art. 26e ustawy o PIT). Własna praca właściciela się nie liczy.
Spis treści
Ulgę B+R w jednoosobowej działalności może rozliczyć każdy przedsiębiorca na skali podatkowej albo 19% podatku liniowym, który prowadzi prace badawczo-rozwojowe i ponosi na nie koszty z zamkniętej listy w art. 26e ustawy o PIT. Wynagrodzenia pracowników i osób na zleceniu lub o dzieło (z ZUS-em płaconym przez firmę) odliczasz w 200%, pozostałe koszty kwalifikowane w 100% - od podstawy obliczenia podatku, w zeznaniu rocznym z załącznikiem PIT/BR. Jeśli pracujesz sam, bez ludzi na etacie czy zleceniu, ulga zwykle daje niewiele, bo własnej pracy i własnych składek ZUS nie odliczysz.
- 200% kosztów wynagrodzeń w części czasu poświęconej na B+R i 100% pozostałych kosztów (art. 26e ust. 7 pkt 3 ustawy o PIT)
- Odliczenie maksymalnie do wysokości dochodu z działalności, nadwyżka przechodzi na 6 kolejnych lat (art. 26e ust. 1 i 8)
- Nowa firma ze stratą może zamiast tego dostać zwrot gotówkowy: 12% albo 19% nieodliczonej kwoty (art. 26ea)
- Ryczałt i karta podatkowa - bez ulgi B+R
- Usługi chmurowe i abonamenty SaaS nie są kosztem kwalifikowanym (interpretacja KIS z 14.01.2026)
Ten tekst należy do przewodnika ulgi podatkowe dla firm IT. Jeśli chcesz od razu policzyć swój przypadek, wpisz liczby w kalkulator ulgi B+R. Poniżej opisuję, jak to wygląda w praktyce w firmie, która robi oprogramowanie albo produkty AI.
Kto może skorzystać z ulgi B+R w JDG
Ulga jest w art. 26e ustawy o podatku dochodowym od osób fizycznych (tekst jednolity Dz.U. 2026 poz. 592). Warunki:
- Przychody z pozarolniczej działalności gospodarczej opodatkowane według skali (12% i 32%) albo podatkiem liniowym 19%. Przepis mówi o odliczeniu od podstawy ustalonej zgodnie z art. 26 ust. 1 albo art. 30c ust. 2 - ryczałtu ewidencjonowanego tam nie ma.
- Działalność badawczo-rozwojowa w rozumieniu art. 5a pkt 38-40 ustawy o PIT: twórcza, systematyczna, prowadząca do nowej wiedzy albo do nowych zastosowań istniejącej wiedzy. Rutynowe i okresowe zmiany, nawet jeśli coś ulepszają, nie są B+R.
- Koszty kwalifikowane z zamkniętego katalogu, które są kosztami uzyskania przychodów i nie zostały Ci zwrócone (np. z dotacji) - art. 26e ust. 5.
- Wyodrębnienie kosztów B+R w księdze (KPiR albo księgi rachunkowe) - art. 24a ust. 1b.
Pisanie oprogramowania nie jest automatycznie B+R. W interpretacji z 14 stycznia 2026 r. (sygn. 0115-KDIT3.4011.925.2025.4.PS) dwaj wspólnicy spółki jawnej z branży programistycznej dostali potwierdzenie, że tworzenie i rozwijanie programów komputerowych może być pracą rozwojową - ale sami zastrzegli, że prace utrzymaniowe i rutynowe wyłączają z ulgi. Tak samo powinieneś to rozdzielić u siebie: nowy moduł z własnym modelem rankingowym to kandydat na B+R, poprawka literówki w panelu klienta już nie.
Koszty kwalifikowane - co wchodzi, a co nie
Katalog jest zamknięty (art. 26e ust. 2, 2a i 3). Dla firmy IT/AI najważniejsze pozycje wyglądają tak:
| Koszt | Podstawa | Ile odliczasz | Uwagi dla firmy IT/AI |
|---|---|---|---|
| Wynagrodzenie pracownika na etacie + składki ZUS płacone przez firmę | art. 26e ust. 2 pkt 1 | 200% | tylko część odpowiadająca czasowi pracy na B+R w danym miesiącu |
| Umowa zlecenia i o dzieło + składki płacone przez firmę | art. 26e ust. 2 pkt 1a | 200% | proporcja czasu na B+R w danym miesiącu |
| Materiały i surowce do B+R | art. 26e ust. 2 pkt 2 | 100% | np. czujniki i elektronika do prototypu urządzenia z AI |
| Sprzęt specjalistyczny, który nie jest środkiem trwałym | art. 26e ust. 2 pkt 2a | 100% | urządzenia pomiarowe, przybory laboratoryjne |
| Ekspertyzy, opinie, usługi doradcze od uczelni i instytutów | art. 26e ust. 2 pkt 3 | 100% | tylko od podmiotów z art. 7 ust. 1 pkt 1, 2 i 4-8 ustawy Prawo o szkolnictwie wyższym i nauce |
| Korzystanie z aparatury naukowo-badawczej (od niepowiązanego podmiotu) | art. 26e ust. 2 pkt 4 i 4a | 100% | wyłącznie do B+R |
| Patent, wzór użytkowy, wzór przemysłowy | art. 26e ust. 2 pkt 5 | 100% | zgłoszenie, opłaty, rzecznik |
| Odpisy amortyzacyjne od środków trwałych i WNiP używanych w B+R | art. 26e ust. 3 | 100% | komputery, serwery, licencje; bez samochodów osobowych i nieruchomości |
Czego nie odliczysz:
- Własnej pracy właściciela JDG. Przepis odsyła do należności ze stosunku pracy (art. 12 ust. 1) i ze zlecenia lub dzieła (art. 13 pkt 8 lit. a i c). Wypłaty dla siebie w JDG nie ma, więc nie ma kosztu do odliczenia. To samo z Twoimi składkami ZUS.
- Faktur od programistów na B2B. Usługa kupiona od innej firmy nie jest ani wynagrodzeniem z art. 12, ani zleceniem z art. 13. Usługi doradcze liczą się tylko od uczelni i instytutów naukowych. Poszerzony katalog (usługi od dowolnych firm na warunkach rynkowych) przysługuje wyłącznie centrom badawczo-rozwojowym ze statusem CBR (art. 26e ust. 3a pkt 2).
- Usług chmurowych i dostępu do narzędzi SaaS. W tej samej interpretacji z 14.01.2026 (0115-KDIT3.4011.925.2025.4.PS) dyrektor KIS uznał za nieprawidłowe zaliczenie do kosztów kwalifikowanych "kosztów utrzymania różnego rodzaju narzędzi/usług" - wnioskodawcy wymienili wprost usługi chmurowe (serwery, pamięć masowa, bazy danych) i narzędzia do projektowania i testowania UX. Za nieprawidłowe uznano też koszty podróży służbowych. Dla firmy AI to istotne: rachunki za API modeli językowych i wynajem GPU w chmurze to też usługi, więc według mnie trzeba się tu liczyć z takim samym stanowiskiem. Jeśli chcesz je rozliczyć jako "usługę wykorzystania aparatury naukowo-badawczej" (pkt 4a), najpierw złóż własny wniosek o interpretację.
To nie jest porada podatkowa ani prawna. Stan prawny na 08.10.2026 - przed decyzją sprawdź aktualne przepisy albo zapytaj doradcę podatkowego.
Ile to jest 200% i od czego się odlicza
Koszty kwalifikowane najpierw normalnie zmniejszają dochód jako koszty uzyskania przychodów. Ulga to drugie odliczenie tej samej kwoty, tym razem od podstawy obliczenia podatku. Przy wynagrodzeniach odliczasz dwukrotność kosztu, więc złotówka wydana na pensję programisty pracującego nad B+R obniża podstawę łącznie o 3 zł (1 zł w kosztach + 2 zł w uldze).
Limity:
- Do wysokości dochodu z działalności (art. 26e ust. 1 zdanie drugie). Nie zejdziesz poniżej zera.
- Nadwyżka przechodzi na 6 kolejnych lat (art. 26e ust. 8).
- Wyższe limity tylko dla CBR (art. 26e ust. 7 pkt 1 i 2). Status małego czy średniego przedsiębiorcy sam w sobie niczego tu nie podnosi - tabela z przewodnika MF pokazuje 200% dla wynagrodzeń i 100% dla reszty u wszystkich firm bez statusu CBR.
Ulga nie obniża podstawy daniny solidarnościowej. W interpretacji z 25.09.2025 (sygn. 0115-KDIT3.4011.582.2025.3.PS) przedsiębiorca chciał uwzględnić koszty odliczone w uldze B+R przy liczeniu daniny i korygować DSF-1 - KIS uznał to za nieprawidłowe.
Zwrot gotówkowy dla nowej firmy
Jeśli w roku założenia firmy masz stratę albo dochód niższy niż przysługujące odliczenie, zamiast przenosić ulgę na kolejne lata możesz wykazać w zeznaniu kwotę do zwrotu (art. 26ea):
- 12% nieodliczonej kwoty, jeśli rozliczasz się według skali,
- 19% nieodliczonej kwoty na podatku liniowym.
Szczegóły, które łatwo przeoczyć:
- Mikro, mała i średnia firma może wziąć zwrot także w drugim roku działalności (art. 26ea ust. 2).
- Zwrotu nie dostaniesz, jeśli w roku założenia albo w 2 latach przed nim prowadziłeś już działalność (sam, jako wspólnik spółki osobowej, albo robił to małżonek przy wspólności majątkowej) - art. 26ea ust. 4.
- Zwrot to pomoc de minimis (art. 26ea ust. 3), więc wpływa na Twój limit pomocy.
- Jeśli w ciągu 3 lat zlikwidujesz firmę, oddajesz zwrot (art. 26ea ust. 5).
- Kto wybrał zwrot, nie może za ten rok skorzystać z ulgi na innowacyjnych pracowników (art. 26eb ust. 5 pkt 2).
Ewidencja i PIT/BR krok po kroku
Strona MF o uldze B+R dla PIT była aktualizowana 24.06.2026 i potwierdza: koszty B+R trzeba wyodrębnić w ewidencji, a ulgę wykazać w załączniku PIT/BR do PIT-36, PIT-36L, PIT-36S albo PIT-36LS.
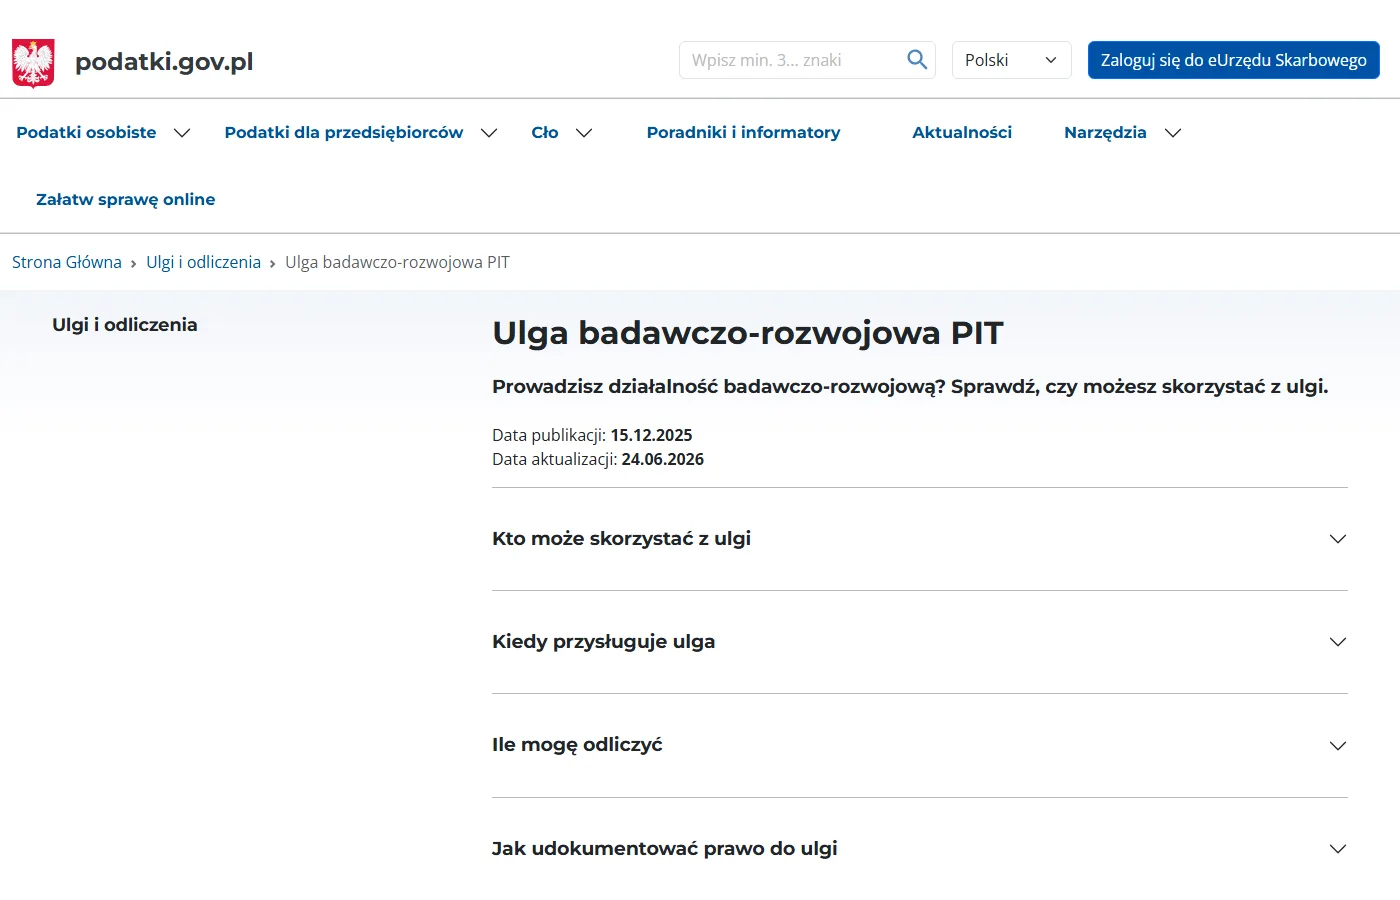
Sprawdź warunki na podatki.gov.pl
Strona "Ulga badawczo-rozwojowa PIT" w serwisie podatki.gov.pl ma sekcje: kto może skorzystać, kiedy przysługuje ulga, ile możesz odliczyć i jak udokumentować prawo do ulgi.
Opisz projekty B+R
Dla każdego projektu zapisz cel, problem technologiczny, hipotezy, wyniki i daty. To dowód twórczości i systematyczności, o które pyta urząd. W firmie IT dobrze sprawdzają się zgłoszenia w systemie zadań powiązane z commitami.
Prowadź ewidencję czasu pracy na B+R
Wynagrodzenia wchodzą do ulgi tylko w części, w jakiej czas na B+R pozostaje w ogólnym czasie pracy w danym miesiącu (art. 26e ust. 2 pkt 1). Bez miesięcznej ewidencji godzin nie obronisz proporcji.
Wyodrębnij koszty w KPiR
Art. 24a ust. 1b ustawy o PIT wymaga wyodrębnienia kosztów B+R w księdze. W KPiR najprościej robić to w kolumnie uwag albo w osobnym zestawieniu prowadzonym na bieżąco.
Dołącz PIT/BR do zeznania
W PIT/BR wykazujesz koszty kwalifikowane według kategorii z art. 26e ust. 2 i 3 (art. 26f). Odliczenie wpisujesz w zeznaniu, w którym rozliczasz działalność (art. 26g): PIT-36 albo PIT-36L.
Ulgę można rozliczyć też za poprzednie lata przez korektę zeznania (art. 81 Ordynacji podatkowej), dopóki zobowiązanie się nie przedawniło. Musisz jednak umieć wykazać koszty i czas pracy nad B+R z tamtego okresu - bez ewidencji czasu wynagrodzeń nie obronisz.
Przykład: JDG budująca produkt AI
Przyjmuję dla przykładu firmę na podatku liniowym 19%, która w 2026 r. rozwija własny system rekomendacji oparty na AI. Upraszczam: pomijam składkę zdrowotną i inne odliczenia.
- Przychód: 700 000 zł
- Koszty uzyskania przychodów: 400 000 zł
- Dochód: 300 000 zł
- Jeden programista na etacie, koszt pracodawcy (pensja brutto + składki płacone przez firmę): 180 000 zł rocznie. Z ewidencji czasu wynika, że 60% jego czasu to praca nad B+R, czyli 108 000 zł kosztów kwalifikowanych.
- Stacja robocza z kartą graficzną używana tylko do B+R, odpisy amortyzacyjne w 2026 r.: 24 000 zł.
- API modeli i serwery w chmurze: 30 000 zł - nie wchodzą do ulgi (patrz wyżej).
Odliczenie:
- wynagrodzenie: 108 000 zł x 200% = 216 000 zł
- amortyzacja: 24 000 zł x 100% = 24 000 zł
- razem: 240 000 zł (mniej niż dochód 300 000 zł, więc cała kwota wchodzi w tym roku)
| Wariant | Podstawa | Podatek 19% |
|---|---|---|
| Bez ulgi B+R | 300 000 zł | 57 000 zł |
| Z ulgą B+R | 60 000 zł | 11 400 zł |
| Różnica | 240 000 zł | 45 600 zł |
| Bez ulgi B+R | 57 000 zł |
|---|---|
| Z ulgą B+R | 11 400 zł |
Źródło: obliczenia autora na podstawie art. 26e i art. 30c ustawy o PIT, 8.10.2026
Dla porównania ta sama firma bez pracownika: zostają jej tylko odpisy od stacji roboczej, czyli 24 000 zł odliczenia i 4 560 zł mniej podatku. Właśnie dlatego ulga B+R w JDG robi różnicę dopiero wtedy, gdy zatrudniasz ludzi na etacie albo zleceniu.
Gdyby odliczenie przekroczyło dochód, nadwyżkę przenosisz na 6 lat albo - jeśli zatrudniasz osoby pracujące nad B+R co najmniej przez połowę czasu - pomniejszasz nią zaliczki PIT tych osób. Opisuję to w tekście o uldze na innowacyjnych pracowników.
Ulga B+R a IP Box i inne ulgi
- IP Box. Od 2022 r. ulgę B+R można łączyć z 5% stawką IP Box, ale koszty kwalifikowane związane z danym prawem odliczasz wtedy od dochodu z IP Box (art. 30ca ust. 9a), a nie od dochodu na liniowym. Opisuję to w tekście ulga B+R i IP Box razem, a sam IP Box w przewodniku IP Box dla programisty.
- Prototyp. Po zakończeniu prac B+R koszty produkcji próbnej mogą wejść do ulgi na prototyp, ale te same koszty nie mogą być odliczone dwa razy (art. 26ga ust. 9 pkt 2).
- Dotacje. Koszt sfinansowany z dotacji nie jest kosztem kwalifikowanym (art. 26e ust. 5). Jeśli myślisz o grancie, zobacz dotacje dla firm IT.
Pytania i odpowiedzi
Czy programista na B2B może skorzystać z ulgi B+R?
Tak, jeśli rozlicza się na skali albo liniowym i ponosi koszty kwalifikowane. W praktyce programista pracujący sam ma ich mało: odpisy od sprzętu i oprogramowania używanego w B+R oraz materiały. Własnej pracy i własnych składek ZUS nie odliczy, bo nie są wynagrodzeniem ze stosunku pracy ani zleceniem.
Czy ulga B+R przysługuje na ryczałcie?
Nie. Art. 26e ust. 1 ustawy o PIT pozwala odliczać koszty od podstawy ustalonej według art. 26 ust. 1 (skala) albo art. 30c ust. 2 (liniowy). Strona MF o uldze B+R PIT wymienia tylko te dwie formy opodatkowania.
Ile można odliczyć w ramach ulgi B+R?
Firma bez statusu CBR odlicza 200% kosztów wynagrodzeń i umów zlecenia lub o dzieło (z ZUS płaconym przez firmę) w części czasu na B+R oraz 100% pozostałych kosztów kwalifikowanych. Odliczenie nie może przekroczyć dochodu z działalności, a nadwyżka przechodzi na 6 kolejnych lat.
Czy koszty chmury i API AI można rozliczyć w uldze B+R?
Według interpretacji dyrektora KIS z 14.01.2026 (0115-KDIT3.4011.925.2025.4.PS) usługi chmurowe i dostęp do narzędzi SaaS nie są kosztem kwalifikowanym, bo nie ma ich w zamkniętym katalogu. Firmy, które chcą je rozliczać jako usługę wykorzystania aparatury naukowo-badawczej, powinny najpierw uzyskać własną interpretację.
Czy ulgę B+R można rozliczyć wstecz?
Tak, przez korektę zeznania za dany rok, dopóki zobowiązanie podatkowe się nie przedawniło. Musisz jednak umieć wykazać koszty i czas pracy nad B+R z tamtego okresu.
Jaki formularz do ulgi B+R w PIT?
Załącznik PIT/BR do zeznania PIT-36, PIT-36L, PIT-36S albo PIT-36LS. W nim wykazujesz koszty kwalifikowane według kategorii z art. 26e.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (art. 5a, 24a, 26e-26g) - ISAP, sprawdzono 8.10.2026
- podatki.gov.pl - Ulga badawczo-rozwojowa PIT, aktualizacja 24.06.2026, sprawdzono 8.10.2026
- Ministerstwo Finansów - Przewodnik podatkowy inwestora. Ulgi i zachęty, stan prawny na 1.01.2026, sprawdzono 8.10.2026
- EUREKA - interpretacja 0115-KDIT3.4011.925.2025.4.PS z 14.01.2026 (B+R i IP Box, branża programistyczna), sprawdzono 8.10.2026
- EUREKA - interpretacja 0115-KDIT3.4011.582.2025.3.PS z 25.09.2025 (ulga B+R a danina solidarnościowa), sprawdzono 8.10.2026

Twórca AI, autor promptowy.com i jednoosobowej firmy technologicznej. W październiku 2026 sam złożył wnioski do kilkunastu programów kredytowych - Paliwownia to notatki z tej drogi, uporządkowane dla innych.
Jak sprawdzam programy →