Ulga na robotyzację 2026 - do kiedy obowiązuje, co się kwalifikuje i czy dotyczy firm AI
Ulga na robotyzację daje dodatkowe odliczenie 50% kosztów robotów przemysłowych, ale tylko za koszty z lat 2022-2026 (art. 52jb PIT, art. 38eb CIT). Rząd przyjął 29.09.2026 projekt przedłużenia o 10 lat - na 8.10.2026 to jeszcze nie prawo.
Spis treści
- Do kiedy obowiązuje ulga na robotyzację
- Ile daje ulga i kto może z niej skorzystać
- Co jest kosztem robotyzacji
- Czy ulga na robotyzację dotyczy firm AI i software
- Spór o amortyzację i o odpisy po 2026 roku
- Przykład: zakup robota w drugiej połowie 2026 roku
- Ulga na ekspansję - też do likwidacji
- Pytania i odpowiedzi
- Źródła
Ulga na robotyzację pozwala odliczyć od podstawy opodatkowania dodatkowe 50% kosztów poniesionych na roboty przemysłowe i sprzęt z nimi związany, ale według obowiązujących przepisów tylko za koszty z lat 2022-2026 (art. 52jb ust. 5 ustawy o PIT, art. 38eb ust. 5 ustawy o CIT). Rada Ministrów przyjęła 29 września 2026 r. projekt UD461, który przedłuża ulgę o kolejne 10 lat podatkowych - na 8 października 2026 r. nie jest on jeszcze uchwalony. Firmom AI i software ulga zwykle nie przysługuje wprost, bo dotyczy fizycznych robotów w ich własnej produkcji - za to może pomóc ich klientom.
- 50% kosztów robotyzacji jako dodatkowe odliczenie, łącznie 150% w podatku (art. 52jb ust. 1 PIT, art. 38eb ust. 1 CIT)
- Obecnie tylko koszty z lat 2022-2026; projekt UD461 z 29.09.2026 przedłuża ulgę o 10 lat, ale nie jest jeszcze ustawą
- KIS: przy zakupie robota kosztem są odpisy amortyzacyjne, nie cała cena naraz; WSA w Poznaniu orzekł inaczej (wyrok nieprawomocny)
- Według KIS odpisy dokonane po 31.12.2026 nie wejdą do ulgi, jeśli przepisy się nie zmienią
- Software, RPA i agenci AI to nie "robot przemysłowy" - liczy się fizyczna maszyna z co najmniej 3 stopniami swobody
To jeden z tekstów przewodnika ulgi podatkowe dla firm IT. Piszę go uczciwie z perspektywy firmy technologicznej: większość firm IT z tej ulgi nie skorzysta, ale część firm AI ma z nią do czynienia pośrednio - przez klientów z przemysłu.
Do kiedy obowiązuje ulga na robotyzację
Stan na 8 października 2026 r.:
- PIT: art. 52jb ust. 5 ustawy o PIT (Dz.U. 2026 poz. 592) - odliczenie ma zastosowanie do kosztów robotyzacji poniesionych w latach 2022-2026.
- CIT: art. 38eb ust. 5 ustawy o CIT (Dz.U. 2026 poz. 554) - od początku roku podatkowego, który rozpoczął się w 2022 r., do końca roku podatkowego, który rozpoczął się w 2026 r. Spółka z rokiem podatkowym innym niż kalendarzowy ma więc czas do końca roku, który zaczął się w 2026 r.
- Projekt przedłużenia: w wykazie prac legislacyjnych Rady Ministrów jest projekt UD461 (Ministerstwo Finansów i Gospodarki). Zakłada przedłużenie ulgi o kolejne 10 lat podatkowych przy zachowaniu obecnego poziomu odliczenia, doprecyzowanie definicji kosztów kwalifikowanych oraz uchylenie ulgi na ekspansję. Strona projektu na gov.pl oznacza go jako zrealizowany - Rada Ministrów przyjęła go 29 września 2026 r.
Przyjęcie przez rząd to nie ustawa. Projekt musi jeszcze przejść przez Sejm i Senat, a ustawę musi podpisać prezydent. Dopóki nowe przepisy nie ukażą się w Dzienniku Ustaw, planuj inwestycję tak, jakby ulga kończyła się 31 grudnia 2026 r.
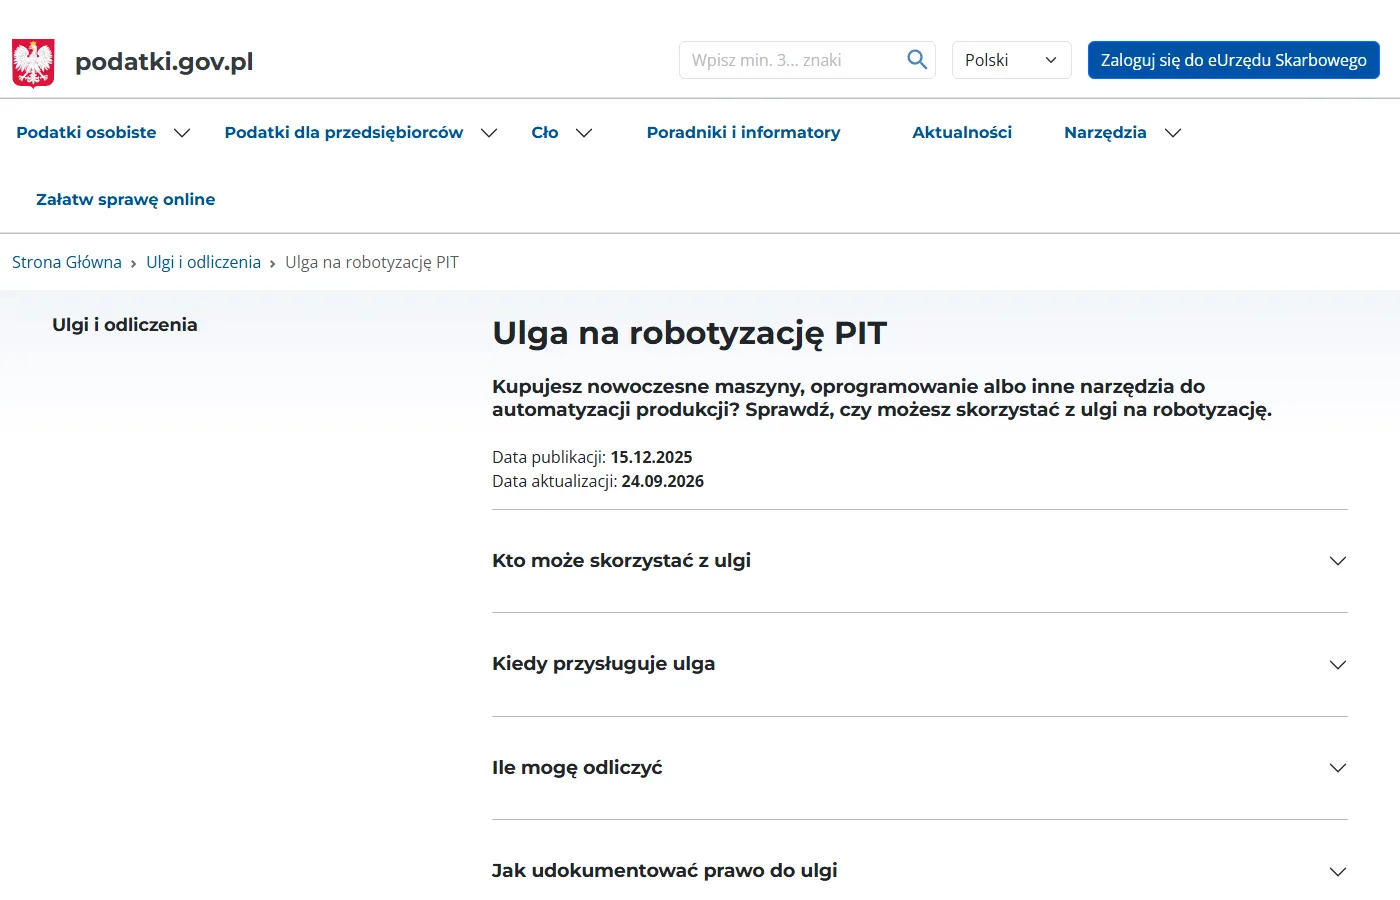
Sprawdź obecne zasady na podatki.gov.pl
Strona "Ulga na robotyzację PIT" (aktualizacja 24.09.2026) podaje, że ulga dotyczy kosztów z lat 2022-2026, dla dochodów na skali i 19% liniowym, a odliczenie wykazujesz w PIT-36, PIT-36L, PIT-36S lub PIT-36LS z załącznikiem PIT-RB albo PIT-RBS.
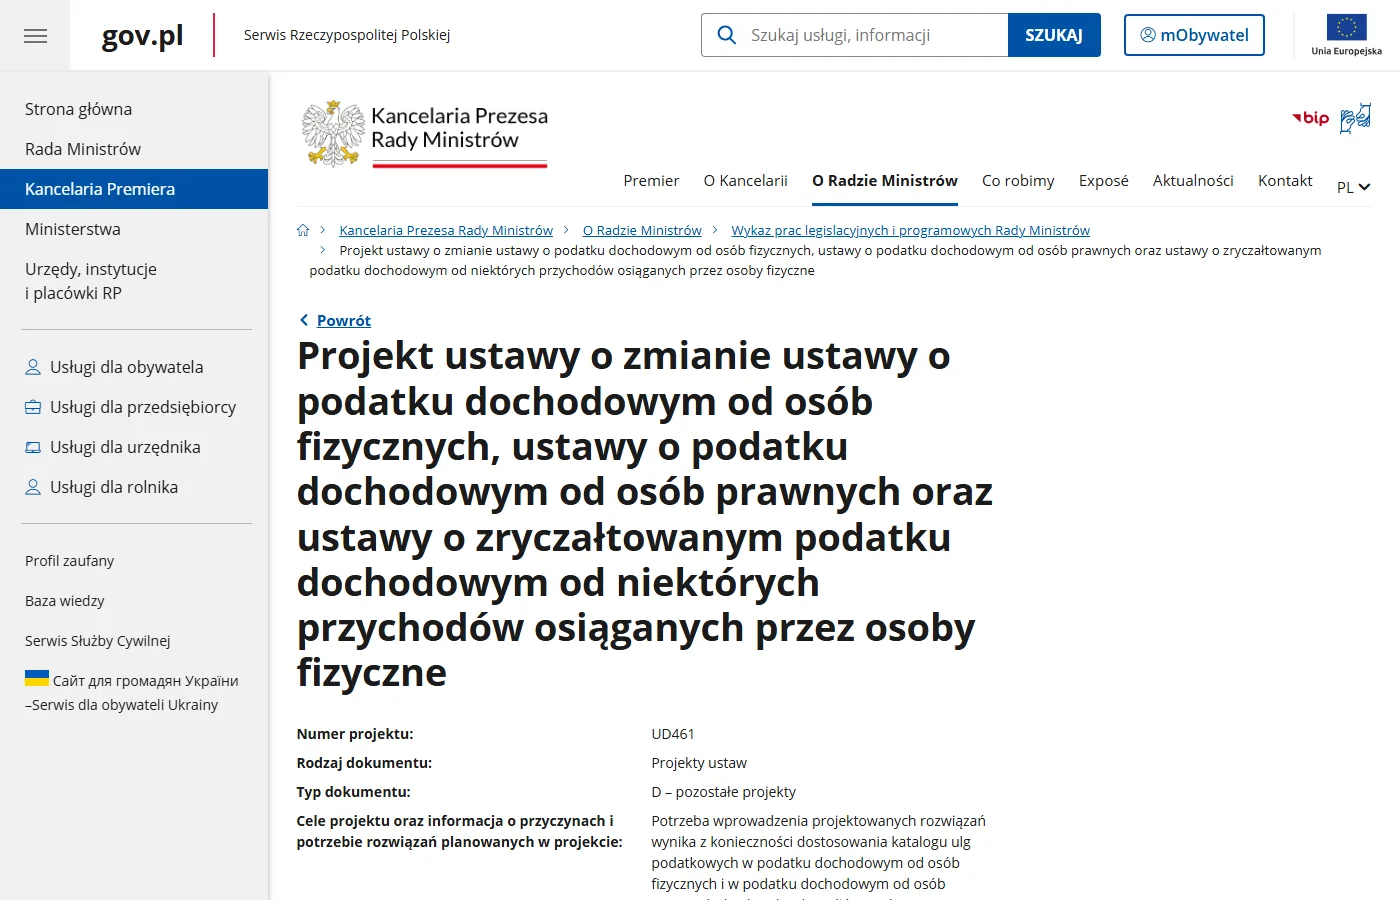
Śledź projekt UD461
Projekt ma numer UD461 w wykazie prac legislacyjnych i programowych Rady Ministrów. Na stronie projektu widać cel zmian i jego status.
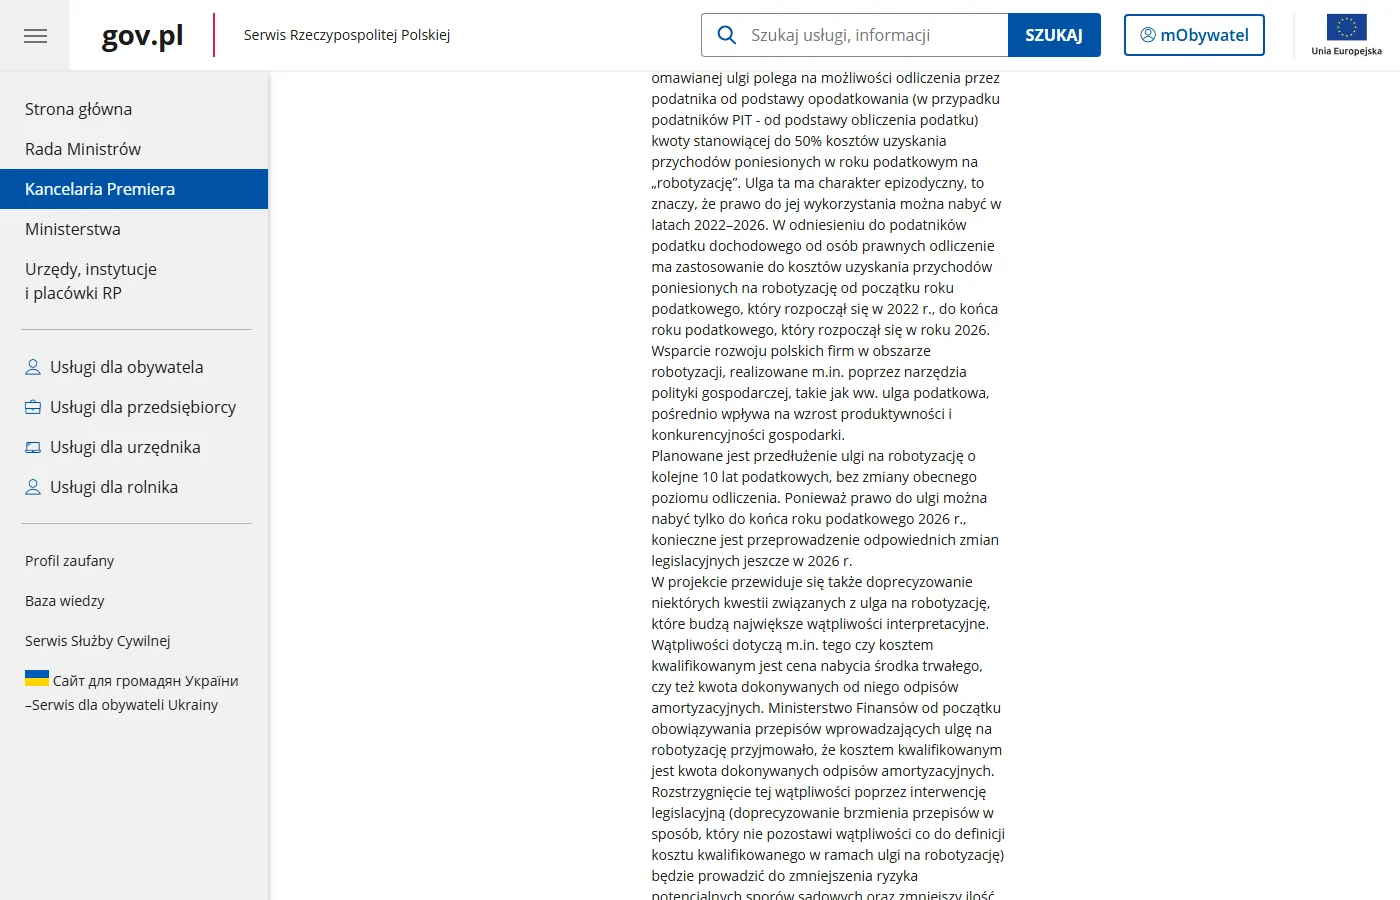
Przeczytaj uzasadnienie zmian
Niżej na tej samej stronie rząd opisuje, że prawo do ulgi można nabyć tylko do końca roku podatkowego 2026, dlatego zmiany muszą przejść w 2026 r., i że projekt ma rozstrzygnąć spór o to, czy kosztem jest cena nabycia, czy odpisy amortyzacyjne.
To nie jest porada podatkowa ani prawna. Stan prawny na 08.10.2026 - przed decyzją sprawdź aktualne przepisy albo zapytaj doradcę podatkowego.
Ile daje ulga i kto może z niej skorzystać
- Kto: każdy przedsiębiorca bez względu na branżę i obroty (tak opisuje to przewodnik MF), w PIT na skali albo liniowym, w CIT. Ryczałtu przepis nie obejmuje.
- Ile: dodatkowe odliczenie 50% kosztów uzyskania przychodów poniesionych na robotyzację w roku podatkowym. Razem z normalnym kosztem daje to 150% wydatku w rachunku podatkowym.
- Limit: odliczenie nie może przekroczyć dochodu z działalności w danym roku (PIT) albo dochodu z przychodów innych niż zyski kapitałowe (CIT).
- Formularz: w PIT informacja PIT-RB albo PIT-RBS do zeznania (art. 52jb ust. 7 wymaga informacji z wykazem kosztów).
- Zbycie przed końcem amortyzacji: jeśli sprzedasz robota przed zamortyzowaniem (albo przed końcem podstawowego okresu leasingu), doliczasz odliczoną kwotę w zeznaniu za rok sprzedaży (art. 52jb ust. 6).
Co jest kosztem robotyzacji
Lista w art. 52jb ust. 2 ustawy o PIT (i art. 38eb ust. 2 ustawy o CIT) jest zamknięta:
| Kategoria | Co obejmuje | Znaczenie dla firm AI |
|---|---|---|
| Fabrycznie nowe roboty przemysłowe | definicja w ust. 3 (niżej) | tylko jeśli to Twoja produkcja |
| Maszyny i urządzenia peryferyjne | m.in. jednostki liniowe, pozycjonery, tory jezdne, efektory końcowe, stacje ładowania | jw. |
| Sprzęt bezpieczeństwa przy współpracy człowieka z robotem | czujniki, sterowniki, kurtyny świetlne, skanery obszarowe | jw. |
| Systemy zdalnego zarządzania, diagnozowania, monitorowania, serwisowania robotów | w szczególności czujniki i kamery | tu mieszczą się systemy wizyjne i monitoringu, które klient kupuje do swojego robota |
| Wartości niematerialne i prawne niezbędne do uruchomienia robota | oprogramowanie, licencje | Twoja licencja może być kosztem robotyzacji u klienta |
| Szkolenia | dotyczące robotów i powyższego sprzętu i oprogramowania | szkolenie z Twojego systemu dla klienta |
| Leasing | opłaty z leasingu, w którym po okresie podstawowym własność przechodzi na korzystającego | - |
Wyłączenia (art. 52jb ust. 5a): koszty dotyczące działalności objętej unijnym systemem handlu emisjami (z wyjątkiem najbardziej wydajnych instalacji), wydobycia i spalania paliw kopalnych oraz składowisk i spalarni odpadów. Przewodnik MF nazywa to klauzulą DNSH (nie czyń znaczącej szkody środowisku).
Czy ulga na robotyzację dotyczy firm AI i software
Krótka odpowiedź: w większości przypadków nie bezpośrednio.
Robot przemysłowy to według art. 52jb ust. 3 automatycznie sterowana, programowalna, wielozadaniowa maszyna, stacjonarna lub mobilna, o co najmniej 3 stopniach swobody, z właściwościami manipulacyjnymi albo lokomocyjnymi, do zastosowań przemysłowych. Musi łącznie:
- wymieniać dane cyfrowe z urządzeniami sterującymi, diagnostycznymi lub monitorującymi,
- być połączona z systemami teleinformatycznymi usprawniającymi procesy produkcyjne podatnika,
- być monitorowana czujnikami, kamerami lub podobnymi urządzeniami,
- być zintegrowana z innymi maszynami w cyklu produkcyjnym podatnika.
Co z tego wynika dla firmy technologicznej:
- RPA, agenci AI, boty i automatyzacje w chmurze nie są maszyną, więc nie są robotem przemysłowym. Nie znalazłem przepisu ani objaśnienia MF, które by to zmieniało.
- Software house testujący robota kupionego do prac badawczych też raczej nie spełni warunku integracji z innymi maszynami "w cyklu produkcyjnym podatnika". Jeśli robot służy do B+R, lepszym tropem jest ulga B+R (amortyzacja w 100%).
- Firma AI z własną produkcją sprzętu (np. montuje urządzenia z kamerami i modelem wizyjnym) może kupić robota do swojej linii i rozliczyć ulgę jak każdy producent.
- Firma AI sprzedająca oprogramowanie do robotów nie odliczy nic sama, ale jej klient może zaliczyć licencję niezbędną do uruchomienia robota, system wizyjny do monitorowania i szkolenie do kosztów robotyzacji. To konkretny argument sprzedażowy - pod warunkiem że klient zdąży ponieść koszt w okresie obowiązywania ulgi.
Jako przykład, jak KIS podchodzi do definicji: w interpretacji z 10.09.2026 (sygn. 0111-KDIB2-1.4010.403.2026.1.MN) dyrektor KIS uznał, że opisany system (linia technologiczna) nie jest robotem przemysłowym w rozumieniu art. 38eb ust. 3 ustawy o CIT, więc pytania o samo odliczenie stały się bezprzedmiotowe.
Spór o amortyzację i o odpisy po 2026 roku
To najważniejsza praktyczna rzecz w 2026 r.
- Stanowisko KIS: przy robocie będącym środkiem trwałym kosztem robotyzacji są odpisy amortyzacyjne, a nie cała cena nabycia w roku zakupu. Tak np. w interpretacji z 21.09.2026 (sygn. 0111-KDIB2-1.4010.443.2026.1.KW): spółka nie może odliczyć jednorazowo 50% ceny nabycia robota, tylko 50% odpisów w kolejnych latach. Na to samo stanowisko MF powołuje się w uzasadnieniu projektu UD461.
- Stanowisko sądu: WSA w Poznaniu wyrokiem z 10.06.2025 (sygn. I SA/Po 167/25) uchylił interpretację KIS w sprawie ulgi na robotyzację. Dyrektor KIS złożył skargę kasacyjną (sprawa w NSA pod sygn. II FSK 1068/25), więc wyrok nie jest prawomocny.
- Odpisy po 2026 roku: w interpretacji z 07.09.2026 (sygn. 0111-KDIB2-1.4010.390.2026.1.ED) KIS uznał za nieprawidłowe stanowisko spółki, że może odliczać odpisy od robotów kupionych do końca 2026 r. aż do pełnego zamortyzowania. Według KIS do ulgi wejdą tylko odpisy dokonane w latach 2022-2026. Uwaga: w wyszukiwarce EUREKA teza tej interpretacji brzmi odwrotnie niż rozstrzygnięcie - czytaj treść, nie sam tytuł.
Projekt UD461 ma doprecyzować, że przy środkach trwałych kosztem są odpisy amortyzacyjne. Jeśli wejdzie w życie od 2027 r., problem odpisów po 2026 r. w dużej mierze zniknie, bo ulga będzie trwała dalej.
Przykład: zakup robota w drugiej połowie 2026 roku
Przyjmuję dla przykładu firmę na podatku liniowym, która kupuje fabrycznie nowego robota współpracującego za 240 000 zł netto i oddaje go do używania w czerwcu 2026 r. Stawkę amortyzacji przyjmuję 18% rocznie, taką jak w przykładzie z przewodnika MF (dla Twojego robota sprawdź klasyfikację KŚT).
- Odpisy od lipca do grudnia 2026: 240 000 zł x 18% x 6/12 = 21 600 zł
- Ulga 50%: 10 800 zł dodatkowego odliczenia
- Podatek mniej o: 10 800 zł x 19% = 2 052 zł
| Moment oddania robota do używania | Odpisy w 2026 r. | Ulga w 2026 r. | Ulga po 2026 r. (obecne przepisy wg KIS) |
|---|---|---|---|
| styczeń 2026 | 39 600 zł (11 miesięcy) | 19 800 zł | 0 zł |
| czerwiec 2026 | 21 600 zł | 10 800 zł | 0 zł |
| grudzień 2026 | 0 zł (odpisy od stycznia) | 0 zł | 0 zł |
Przy stanowisku KIS robot oddany do używania w grudniu 2026 r. nie daje żadnej ulgi, chyba że wejdzie przedłużenie. Odpisy amortyzacyjne zaczyna się od miesiąca następującego po wprowadzeniu środka do ewidencji, stąd zero w ostatnim wierszu.
Jeśli w 2026 r. sprzedajesz klientom z przemysłu oprogramowanie albo systemy wizyjne do robotów, powiedz im o tej uldze wprost i pokaż art. 52jb ust. 2 pkt 1 lit. d i pkt 2 (art. 38eb w CIT). Ale nie obiecuj kwot - to klient i jego doradca decydują, czy koszt wejdzie do ulgi.
Ulga na ekspansję - też do likwidacji
Ten sam projekt UD461 uchyla ulgę na ekspansję (art. 26gb ustawy o PIT, art. 18eb ustawy o CIT): odliczenie kosztów zwiększenia przychodów ze sprzedaży produktów (targi, promocja, strona internetowa, certyfikacja) do 1 000 000 zł rocznie. Ta ulga dotyczy tylko rzeczy wytworzonych przez podatnika (art. 26gb ust. 2), więc firm sprzedających usługi IT i tak nie obejmowała. Dopóki projekt nie stanie się ustawą, ulga na ekspansję obowiązuje.
Inne ulgi dla firm budujących sprzęt opisuję w tekście ulga na prototyp, a dotacje na automatyzację znajdziesz w przewodniku dotacje dla firm IT.
Pytania i odpowiedzi
Do kiedy obowiązuje ulga na robotyzację?
Według obowiązujących przepisów obejmuje koszty poniesione w latach 2022-2026 (PIT) albo od roku podatkowego rozpoczętego w 2022 r. do końca roku rozpoczętego w 2026 r. (CIT). Rada Ministrów przyjęła 29.09.2026 projekt UD461 przedłużający ulgę o 10 lat, ale na 8.10.2026 nie został on uchwalony.
Czy ulga na robotyzację będzie przedłużona?
Rząd tego chce: projekt UD461 przewiduje przedłużenie o kolejne 10 lat podatkowych bez zmiany poziomu odliczenia (50%). Decyzja należy teraz do parlamentu i prezydenta, więc do publikacji ustawy w Dzienniku Ustaw nie traktuj tego jako pewnika.
Czy można odliczyć 50% ceny robota od razu?
Według dyrektora KIS nie - odliczasz 50% odpisów amortyzacyjnych w kolejnych latach (np. interpretacja 0111-KDIB2-1.4010.443.2026.1.KW z 21.09.2026). WSA w Poznaniu w wyroku I SA/Po 167/25 uchylił interpretację KIS w takiej sprawie, ale wyrok jest nieprawomocny.
Czy oprogramowanie kwalifikuje się do ulgi na robotyzację?
Tylko jako wartość niematerialna i prawna niezbędna do uruchomienia i przyjęcia do używania robota przemysłowego albo jako system zdalnego zarządzania, diagnozowania lub monitorowania robotów. Samo oprogramowanie do automatyzacji procesów biurowych (RPA) nie jest robotem przemysłowym.
Czy ulga na robotyzację przysługuje na ryczałcie?
Nie. W PIT odliczenie jest od podstawy ustalonej według skali albo podatku liniowego (art. 52jb ust. 1), a strona MF wymienia tylko te dwie formy opodatkowania.
Źródła
- Ustawa o PIT, tekst jednolity Dz.U. 2026 poz. 592 (art. 26gb, 52jb) - ISAP, sprawdzono 8.10.2026
- Ustawa o CIT, tekst jednolity Dz.U. 2026 poz. 554 (art. 18eb, 38eb) - Sejm RP, sprawdzono 8.10.2026
- KPRM - projekt UD461 w wykazie prac legislacyjnych Rady Ministrów, sprawdzono 8.10.2026
- podatki.gov.pl - Ulga na robotyzację PIT, aktualizacja 24.09.2026, sprawdzono 8.10.2026
- Ministerstwo Finansów - Przewodnik podatkowy inwestora. Ulgi i zachęty, stan prawny na 1.01.2026, sprawdzono 8.10.2026
- EUREKA - interpretacja 0111-KDIB2-1.4010.443.2026.1.KW z 21.09.2026 (odpisy zamiast ceny nabycia), sprawdzono 8.10.2026
- EUREKA - interpretacja 0111-KDIB2-1.4010.390.2026.1.ED z 07.09.2026 (odpisy po 2026 r.), sprawdzono 8.10.2026
- EUREKA - interpretacja 0111-KDIB2-1.4010.403.2026.1.MN z 10.09.2026 (linia technologiczna a robot przemysłowy), sprawdzono 8.10.2026
- CBOSA - wyrok WSA w Poznaniu z 10.06.2025, I SA/Po 167/25, sprawdzono 8.10.2026

Twórca AI, autor promptowy.com i jednoosobowej firmy technologicznej. W październiku 2026 sam złożył wnioski do kilkunastu programów kredytowych - Paliwownia to notatki z tej drogi, uporządkowane dla innych.
Jak sprawdzam programy →