Estoński CIT dla software house: warunki, stawki i pułapki w 2026
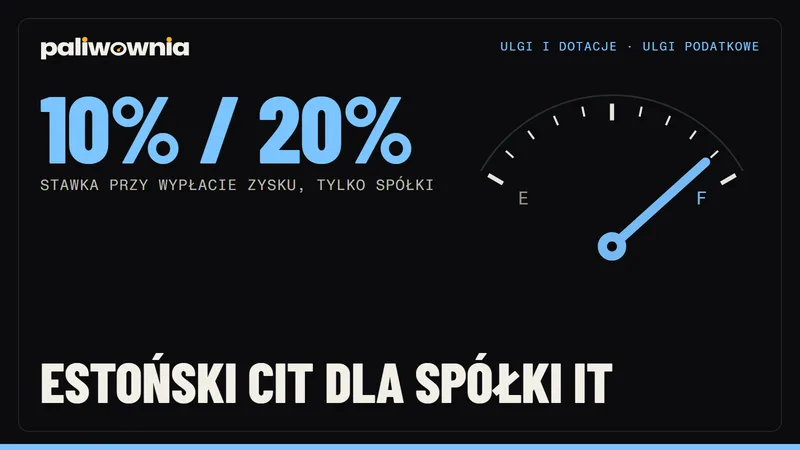
Estoński CIT to ryczałt od dochodów spółek: nie płacisz CIT, dopóki nie wypłacisz zysku, a wtedy 10% (mały podatnik) albo 20%. Tylko dla spółek, nie dla JDG.
Spis treści
Estoński CIT to ryczałt od dochodów spółek: nie płacisz CIT od bieżącego zysku, dopóki go nie wypłacisz. Przy wypłacie stawka wynosi 10% dla małego podatnika i rozpoczynającego działalność albo 20% dla pozostałych. Skorzystają z niego tylko spółki (sp. z o.o., S.A., P.S.A., komandytowa, komandytowo-akcyjna), których wspólnikami są wyłącznie osoby fizyczne i które zatrudniają co najmniej 3 osoby. Software house na JDG nie ma tej opcji. Szerszy przegląd ulg opisuję w ulgach dla firm IT, a samą formę znajdziesz w katalogu: Estoński CIT.
- Estoński CIT to ryczałt od dochodów spółek: podatek płacisz dopiero przy wypłacie zysku.
- Stawki: 10% (mały podatnik i rozpoczynający) lub 20% (pozostali).
- Tylko sp. z o.o., S.A., P.S.A., sp. komandytowa i komandytowo-akcyjna. JDG odpada.
- Warunki: wspólnicy wyłącznie osoby fizyczne, poniżej 50% przychodów pasywnych, min. 3 zatrudnione osoby (lub odpowiednik na umowach cywilnoprawnych).
- Wybór na okres 4 lat z możliwością przedłużenia, zgłaszany zawiadomieniem ZAW-RD.
Czym jest estoński CIT i dlaczego to ryczałt
Spółka w estońskim CIT nie płaci podatku w trakcie roku od bieżącego zysku. Podatek uruchamia dopiero dystrybucja zysku. Przy wypłacie stosuje się 10% (mały podatnik) albo 20% (pozostali), a część podatku można odliczyć u wspólnika. Zasad tego odliczenia nie sprawdzałem, więc ich nie opisuję.
Podstawa prawna to art. 28c-28t ustawy o CIT, a stawki wynikają z art. 28o ust. 1.
Dla porównania w klasycznym CIT stawka podstawowa to 19% (art. 19 ust. 1 pkt 1), a dla małego podatnika i rozpoczynającego 9% od przychodów innych niż zyski kapitałowe (art. 19 ust. 1 pkt 2). Różnica to moment płatności: w klasycznym CIT płacisz od dochodu za rok, w estońskim dopiero przy wypłacie.
Kto może wybrać estoński CIT
Katalog Paliwowni wymienia cztery warunki.
| Warunek | Co musi być spełnione |
|---|---|
| Forma prawna | sp. z o.o., S.A., P.S.A., spółka komandytowa lub komandytowo-akcyjna |
| Wspólnicy | wyłącznie osoby fizyczne |
| Przychody pasywne | poniżej 50% przychodów |
| Zatrudnienie | co najmniej 3 osoby (lub odpowiednik na umowach cywilnoprawnych) |
Nie mam definicji przychodów pasywnych ani szczegółów liczenia zatrudnienia. Warunki weryfikuje się według art. 28j ustawy o CIT - przeczytaj go albo zapytaj doradcę, zanim złożysz zawiadomienie.
To nie jest porada podatkowa ani prawna. Stan na 9.10.2026. Spełnienie warunków zależy od konkretnej spółki, jej wspólników i przychodów. Przed wyborem tej formy skonsultuj się z doradcą podatkowym.
Stawki i porównanie z innymi formami
W estońskim CIT o podatku decyduje to, ile wypłacisz, a nie dochód za rok.
| Forma | Stawka | Kiedy płacisz | Dla kogo |
|---|---|---|---|
| Estoński CIT | 10% | przy wypłacie zysku | mały podatnik i rozpoczynający, spółka |
| Estoński CIT | 20% | przy wypłacie zysku | pozostali, spółka |
| CIT klasyczny | 9% | od dochodu za rok | mały podatnik i rozpoczynający, spółka |
| CIT klasyczny | 19% | od dochodu za rok | podstawowa stawka, spółka |
| Ryczałt 12% dla IT | 12% przychodu | od przychodu, bez kosztów | JDG, nie spółka |
Ryczałt 12% dla usług IT to osobna forma dla innego podmiotu (JDG), więc nie zestawiaj jej z estońskim CIT jako alternatywy w tej samej spółce.
Ilustracja: z każdych 100 zł wypłaconego zysku mały podatnik odprowadzi 10 zł, a pozostały podatnik 20 zł. To przeliczenie samych stawek, nie wynik dla konkretnej spółki.
Limity małego podatnika w 2026
Stawka 10% przysługuje małemu podatnikowi i rozpoczynającemu. Mam limity z klasycznego CIT:
- limit statusu małego podatnika na 2026: 8 517 000 zł (2 mln euro przychodu brutto w 2025);
- bieżący limit przychodów w 2026 dla stawki 9%: 8 431 000 zł (2 mln euro).
Te liczby pochodzą ze stron o klasycznym CIT. Nie mam osobnego źródła, że ten sam próg działa identycznie w estońskim CIT, więc potwierdź to w przepisach lub u doradcy.
Jak wejść w estoński CIT: kroki
Procedura wygląda tak:
- Sprawdź warunki z art. 28j ustawy o CIT: wspólników, zatrudnienie, przychody pasywne.
- Zamknij księgi i przygotuj bilans otwarcia.
- Złóż zawiadomienie ZAW-RD w pierwszym miesiącu roku podatkowego.
- Przy wypłacie zysku rozlicz podatek w CIT-8E.
Wybór obowiązuje 4 lata z możliwością przedłużenia. Nie sprawdzałem formy złożenia ZAW-RD ani wymogu podpisu, więc tego nie zgaduję.
Policz zatrudnienie przed złożeniem ZAW-RD. Warunek dopuszcza odpowiednik na umowach cywilnoprawnych, co może pasować do zespołu zdalnego. Szczegóły liczenia sprawdź w art. 28j.
Pułapki w software house
JDG nie wybierze estońskiego CIT. To rozwiązanie tylko dla spółek, niezależnie od wielkości przychodów.
Wspólnicy: warunek mówi o wyłącznie osobach fizycznych. Wspólnik będący podmiotem prawnym oznacza brak spełnienia warunku.
Zatrudnienie: minimum 3 osoby to warunek wejścia. Nie opisuję skutków spadku poniżej tego progu w trakcie okresu, więc przy planowaniu zwolnień zapytaj doradcę.
Jeśli zostawiasz zysk w spółce na rozwój, odroczenie podatku do wypłaty działa na Twoją korzyść. Przy regularnych wypłatach efekt odroczenia znika, a podatek rozliczasz w CIT-8E.
Zmiany w 2026
Nie mam listy zmian dotyczących estońskiego CIT w 2026. Potwierdzam tylko aktualne stawki (10% i 20%), warunki z katalogu i podstawę w art. 28c-28t ustawy o CIT. Nie opisuję zmian, których nie mogę poprzeć źródłem. Sprawdź tekst ustawy z Dz.U. 2026 poz. 554 w źródłach poniżej.
Inne ulgi dla firm IT (dla innych form) opisują ulga B+R w JDG i ulga na robotyzację.
Estoński CIT a IP Box
IP Box daje 5% od kwalifikowanego dochodu z kwalifikowanego prawa własności intelektualnej (art. 24d ust. 1 ustawy o CIT). Nie sprawdzałem, czy i jak łączyć to z estońskim CIT, więc nie przesądzam. Zacznij od tekstu IP Box dla programisty i kalkulatora IP Box.
To nie jest porada podatkowa ani prawna. Stan na 9.10.2026. Łączenie estońskiego CIT z IP Box wymaga analizy przepisów przez doradcę.
Pytania i odpowiedzi
Co to jest estoński CIT?
To ryczałt od dochodów spółek. Spółka nie płaci CIT od bieżącego zysku, dopóki go nie wypłaci. Przy wypłacie stawka to 10% dla małego podatnika i rozpoczynającego albo 20% dla pozostałych.
Dla kogo jest estoński CIT?
Dla sp. z o.o., S.A., P.S.A., spółki komandytowej i komandytowo-akcyjnej, w których wspólnikami są wyłącznie osoby fizyczne. Spółka ma mieć poniżej 50% przychodów pasywnych i co najmniej 3 zatrudnione osoby. JDG nie może skorzystać.
Jakie są stawki estońskiego CIT?
10% dla małego podatnika i rozpoczynającego oraz 20% dla pozostałych, płatne przy dystrybucji zysku (art. 28o ust. 1 ustawy o CIT). Podatek rozliczasz w CIT-8E.
Czy estoński CIT wymaga podpisu XML przy zawiadomieniu?
Znam ZAW-RD składane w pierwszym miesiącu roku podatkowego, ale nie mam potwierdzenia wymogu podpisu ani formatu XML. Nie przesądzam tego. Sprawdź formę zawiadomienia na podatki.gov.pl lub u doradcy.
Czy estoński CIT to ryczałt?
Tak, to ryczałt od dochodów spółek. Nie myl go z ryczałtem od przychodów ewidencjonowanych dla JDG, w tym ryczałtem 12% dla usług IT, który liczy się od przychodu bez odliczania kosztów.
Na jak długo wybiera się estoński CIT?
Okres to 4 lata z możliwością przedłużenia. Zasad przedłużenia nie sprawdzałem, więc zajrzyj do przepisów.
Źródła
- Ministerstwo Finansów - Stawki i limity w estońskim CIT, sprawdzono 8.10.2026
- Ministerstwo Finansów - Stawki i limity w CIT klasycznym, sprawdzono 8.10.2026
- Sejm RP - Dz.U. 2026 poz. 554, sprawdzono 8.10.2026
- Ministerstwo Finansów - Przewodnik podatkowy inwestora 2026, sprawdzono 8.10.2026
- Sejm RP - Dz.U. 2026 poz. 592 (ustawa o PIT), sprawdzono 8.10.2026

Twórca AI, autor promptowy.com i jednoosobowej firmy technologicznej. W październiku 2026 sam złożył wnioski do kilkunastu programów kredytowych - Paliwownia to notatki z tej drogi, uporządkowane dla innych.
Jak sprawdzam programy →